 НОВОСТИ В УЗБЕКИСТАНЕ

Фото: Шухрат Латипов / «Газета.uz»
Инвестиции в экономику Узбекистана в последние годы растут быстрее, чем объёмы производства. По расчётам Центрального банка, для обеспечения дополнительного экономического роста теперь требуется больше капиталовложений, чем прежде. Об этом говорится в исследовании, включённом в проект основных направлений денежно-кредитной политики на 2027−2029 годы.
Регулятор связывает высокую капиталоёмкость экономики в том числе с масштабными вложениями в энергетику, промышленность и инфраструктуру. Результаты таких проектов могут проявляться спустя годы, поэтому нынешние показатели не означают, что инвестиции оказались неэффективными.
При этом ЦБ обращает внимание на растущую роль иностранных инвестиций и кредитов в финансировании проектов и считает важным более полное использование уже созданных производственных мощностей.
Как изменились инвестиции и их отдача
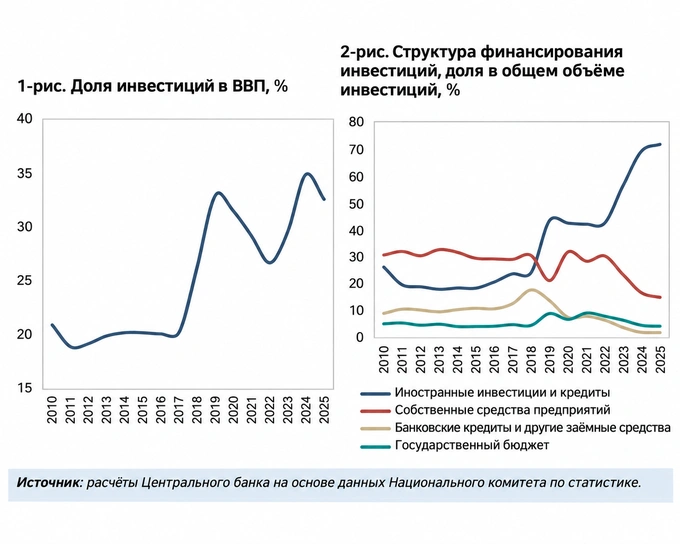
До 2017 года доля инвестиций в основной капитал в ВВП Узбекистана оставалась относительно стабильной, после чего начала заметно увеличиваться. Особенно активный рост наблюдался в 2023—2025 годах.Реклама на Gazeta
По данным Национального комитета по статистике, в 2017 году инвестиции составляли 20,2% ВВП, в 2019 году — 32,9%, а в 2024 году показатель достиг 34,9%. В 2025 году он несколько снизился — до 32,6%. В номинальном выражении объём капиталовложений за этот период увеличился с 84,9 трлн до 656,6 трлн сумов. Однако эти суммы приведены в текущих ценах, поэтому их рост частично связан с инфляцией.
Центральный банк сопоставил динамику инвестиций с производственными результатами.
«Показатели текущей отдачи от инвестиций свидетельствуют о том, что темпы накопления капитала опережают производственные результаты. Несмотря на сохранение высоких темпов экономического роста, объём инвестиций увеличивается быстрее. Расчёты капиталоёмкости также показывают, что в последние годы для обеспечения дополнительного экономического роста требуется больше инвестиций по сравнению с предыдущими периодами», — говорится в исследовании.
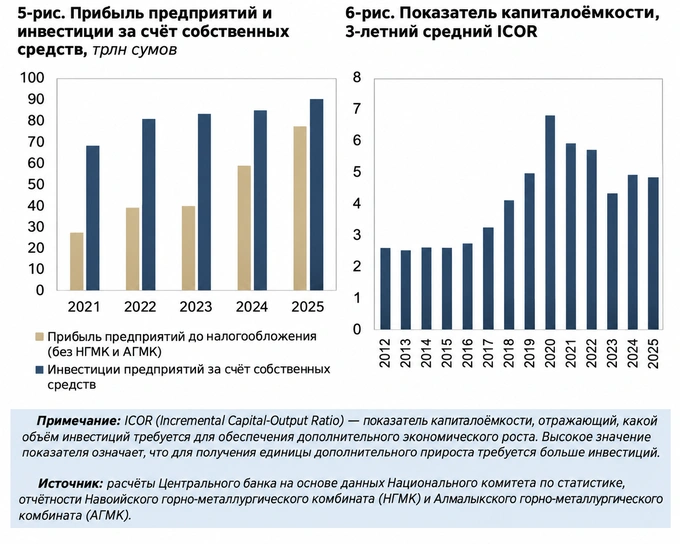
Для оценки использовался показатель ICOR (Incremental Capital-Output Ratio) — коэффициент приростной капиталоёмкости. Он позволяет оценить, сколько инвестиций требуется для получения дополнительного прироста выпуска. Чем выше его значение, тем больше капиталовложений приходится на единицу дополнительного экономического роста.
Согласно графику ЦБ, в начале 2010-х годов ICOR находился примерно на уровне 2,5−2,7, а в 2020 году достиг максимума около 6,8.
В последующие годы показатель снизился и в 2025 году составлял около 4,8. Таким образом, капиталоёмкость экономики уменьшилась относительно пика 2020 года, но остаётся значительно выше уровней начала рассматриваемого периода. При этом ICOR не измеряет окупаемость отдельных проектов и не учитывает в полной мере, что результаты крупных инвестиций могут возникать с задержкой.
В каких отраслях больше всего инвестируют относительно объёмов производства
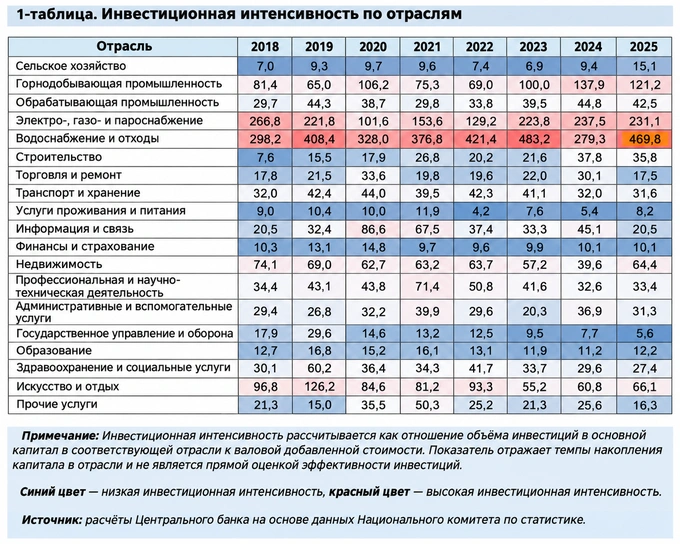
В отдельной таблице ЦБ представил инвестиционную интенсивность отраслей. Это отношение инвестиций в основной капитал к валовой добавленной стоимости, созданной соответствующей отраслью за год.
В 2025 году самые высокие показатели наблюдались в водоснабжении и обращении с отходами, энергетике и горнодобывающей промышленности.
Например, показатель 469,8% означает, что в водоснабжение и обращение с отходами за 2025 год вложили почти в 4,7 раза больше средств, чем отрасль создала валовой добавленной стоимости за тот же период. Это характерно для капиталоёмких направлений, где строительство инфраструктуры и обновление оборудования требуют крупных вложений.
В примечании к таблице регулятор делает важную оговорку: «Показатель отражает темпы накопления капитала в отрасли и не является прямой оценкой эффективности инвестиций».
В сравнении с 2018 годом инвестиционная интенсивность заметно выросла в горнодобывающей и обрабатывающей промышленности. В энергетике она несколько снизилась, но по-прежнему остаётся высокой.
Почему результаты инвестиций проявляются не сразу
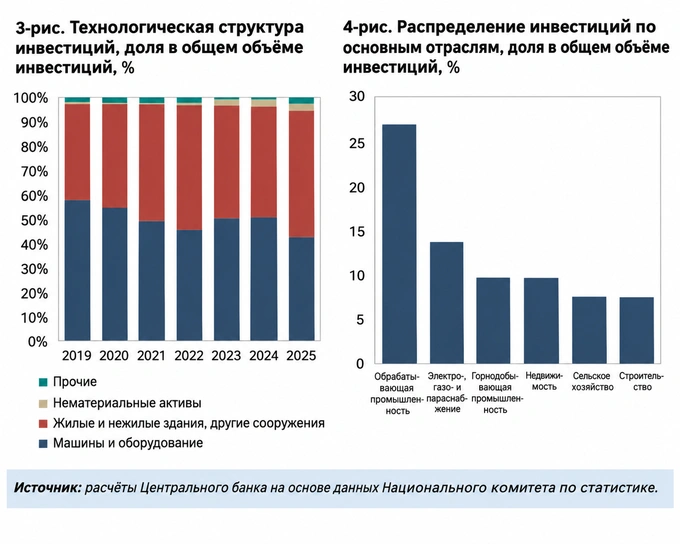
Значительная часть капиталовложений в Узбекистане приходится на строительство зданий, сооружений и инфраструктурных объектов. Хотя объёмы средств, направляемых на приобретение машин и оборудования, остаются высокими, их доля в инвестициях в последние годы несколько сократилась.
По оценке ЦБ, вложения в энергетику, транспорт и другую инфраструктуру со временем могут снижать производственные затраты, улучшать логистику и устранять ограничения для расширения бизнеса.
В докладе отмечается, что отдельные результаты ранее осуществлённых инвестиций уже проявляются в экономике: реальный ВВП растёт быстрее занятости, что указывает на повышение производительности труда, увеличиваются промышленное производство и экспорт без учёта золота.
Однако эти изменения пока более умеренные, чем рост капиталовложений.
В связи с этим ЦБ подчёркивает необходимость более полного использования действующих и новых мощностей (повышать загрузку уже работающих предприятий и полноценно использовать новые объекты после их запуска — ред.). «То, в какой степени новый капитал отразится на производственных результатах, будет определять среднесрочную эффективность нынешней высокой инвестиционной активности», — говорится в исследовании.
Например, завод может быть построен, но выпускать значительно меньше продукции, чем позволяет его оборудование. В таком случае объём вложенных средств растёт быстрее, чем производство, а экономическая отдача от инвестиций остаётся ограниченной.
Роль иностранных инвестиций и кредитов увеличилась
В последние годы заметно изменилась структура источников финансирования капиталовложений. По расчётам ЦБ, доля иностранных инвестиций и кредитов в их общем объёме к 2025 году превысила 70%. Для сравнения: до 2018 года она в основном находилась в пределах 20−25%.
Одновременно сократилась доля собственных средств предприятий и внутренних кредитных ресурсов.
Привлечение внешнего финансирования позволило реализовывать крупные проекты даже в условиях высоких процентных ставок внутри страны.
Однако, как отмечает регулятор, для устойчивого инвестиционного роста необходимо развивать и внутренние источники — финансовые ресурсы предприятий, банковское кредитование и рынок капитала. Это позволит уменьшить зависимость от доступности зарубежного финансирования.
Отдельно ЦБ сопоставил прибыль предприятий и капиталовложения за счёт их собственных средств. По приведённым расчётам, в 2021—2025 годах прибыль компаний существенно выросла, однако инвестиции из собственных источников увеличивались более умеренными темпами.
При расчёте прибыли для этого сравнения не учитывались Навоийский и Алмалыкский горно-металлургические комбинаты.
Как инвестиционный бум влияет на инфляцию
Высокая инвестиционная активность поддерживает экономический рост, но одновременно увеличивает спрос на строительные материалы, оборудование, рабочую силу и услуги. Если внутреннее производство не успевает за этим спросом, предприятия могут сталкиваться с ростом затрат. Кроме того, закупки импортного оборудования влияют на внешнюю торговлю и спрос на иностранную валюту.
ЦБ рассматривает инвестиционную активность вместе с ростом потребления, доходов населения, кредитования и бюджетных расходов как один из факторов, поддерживающих инфляционное давление.
В этих условиях регулятор намерен сохранять жёсткую денежно-кредитную политику, чтобы сдерживать чрезмерный рост спроса и инфляционных ожиданий.
По базовому прогнозу Центрального банка, реальные инвестиции в основной капитал в 2026 году увеличатся на 14−16%, в 2027-м — на 12−14%, а в 2028—2029 годах — на 10−12% ежегодно.
Что ранее говорил МВФ об управлении инвестициями
В оценке системы управления государственными инвестициями Узбекистана, опубликованной в феврале 2026 года, Международный валютный фонд отметил улучшение механизмов оценки, отбора и мониторинга проектов по сравнению с 2020 годом. Вместе с тем фонд указал на сохраняющуюся разобщённость планирования инвестиций из внутренних и внешних источников, отсутствие единого перечня проектов и необходимость совершенствования бюджетного планирования капитальных расходов.
МВФ также обратил внимание на необходимость более эффективного управления проектами государственно-частного партнёрства и финансирования содержания инфраструктуры после строительства. При этом оценка фонда касается прежде всего государственных инвестиций, тогда как исследование Центрального банка охватывает капиталовложения в экономику из всех источников.