 НОВОСТИ В УЗБЕКИСТАНЕ

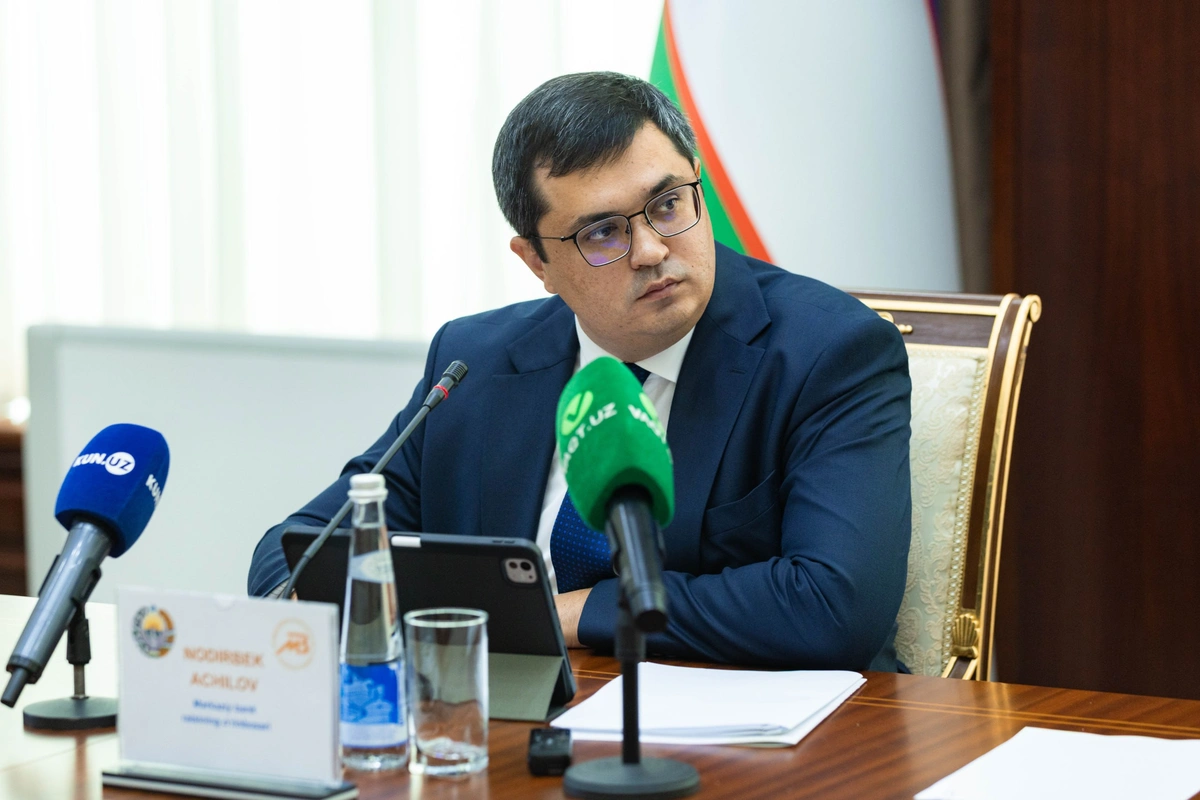
Нодирбек Ачилов.
Фото: Центробанк
Заместитель председателя Центрального банка Нодирбек Ачилов на пресс-конференции 4 ноября объяснил, почему процентные ставки по кредитам в коммерческих банках остаются высокими, несмотря на сохранение основной ставки ЦБ на уровне 14%, и когда можно ожидать их снижения.
Отвечая на вопрос журналистки УзА о том, почему банки продолжают выдавать кредиты под 20−34% годовых, Ачилов отметил, что в последние месяцы на рынке уже наблюдается тенденция к снижению процентных ставок.
«Если рассматривать динамику ставок, то тенденция к снижению есть. Например, по сравнению с августом 2025 года средние ставки по кредитам снизились примерно на 2−3 процентных пункта», — сообщил он.
По словам замглавы ЦБ, стоимость кредитов различается в зависимости от их назначения, срока и условий предоставления. В частности, ставки по инвестиционным кредитам обычно ниже, чем по краткосрочным потребительским займам.Реклама на Gazeta
Ачилов отдельно отметил снижение ставок по ипотеке. Если три-четыре года назад жилищные кредиты предоставлялись под 24−25% годовых, то сейчас, по его словам, на рынке встречаются предложения со ставкой около 18%.
При этом наиболее высокие ставки сохраняются по микрозаймам, краткосрочным кредитам без залога, а также займам, которые выдаются в ускоренном порядке через онлайн-сервисы. Однако, по оценке регулятора, и в этом сегменте наблюдается постепенное снижение ставок.
Почему кредиты остаются дорогими
Одной из причин высоких процентных ставок Ачилов назвал значительный спрос на кредиты, накопившийся до начала либерализации экономики в 2017 году.
По его словам, прежде возможности населения получить банковские кредиты были ограничены. После либерализации финансового сектора этот спрос начал реализовываться через коммерческие банки, что способствовало сохранению высокой стоимости заёмных средств.
«До 2017 года в экономике накопился очень большой спрос на кредиты. После начала либерализации экономики этот спрос стал поступать в банковскую систему. Раньше у физических лиц возможности получить кредит были очень ограниченными. Высокие процентные ставки отражали в том числе этот высокий спрос», — пояснил зампредседателя ЦБ.
Сейчас, по оценке регулятора, кредитный рынок постепенно насыщается, а спрос на заёмные средства становится более сбалансированным.
Ещё одной причиной дорогих кредитов Ачилов назвал недостаточный объём внутренних сбережений в предыдущие годы.
Он пояснил, что для выдачи кредитов банкам необходимо привлекать средства — прежде всего через депозиты населения и бизнеса либо за счёт внешнего финансирования. В течение длительного времени депозитная база банков оставалась сравнительно небольшой, тогда как потребность в кредитах быстро росла.
«В предыдущем десятилетии уровень сбережений в экономике был очень низким… Банкам нужны ресурсы для выдачи кредитов. Их необходимо привлекать либо через внутренние каналы, депозиты, либо из-за рубежа. При этом объём ресурсов в банках был недостаточно высоким по сравнению с накопившимся спросом», — отметил Ачилов.
По его словам, в последние годы депозитная база банков активно растёт, что создаёт дополнительные источники кредитования. Увеличение предложения финансовых ресурсов, в свою очередь, должно способствовать снижению процентных ставок.
Замглавы ЦБ также заявил, что предложения по депозитам с доходностью выше 18% годовых встречаются всё реже.
«Поэтому мы наблюдаем тенденцию к снижению ставок и по депозитам. Сегодня банки крайне редко предлагают вклады с доходностью выше 18% годовых. В основном ставки находятся в пределах 18%. Мы ожидаем их дальнейшего снижения», — отметил он.
Когда ставки могут снизиться
Центробанк ожидает, что в ближайшие три-четыре года снижение затронет не только основную ставку, но и стоимость банковских кредитов и депозитов.
«Экономика находится в переходном периоде, а либерализация привела к быстрому увеличению спроса на финансовые ресурсы, рынку потребовалось время, чтобы адаптироваться к этим изменениям. Этот процесс продолжается. Мы ожидаем, что в ближайшие три-четыре года процентные ставки приблизятся к своим сбалансированным уровням. Именно к этому мы и стремимся», — сказал Нодирбек Ачилов.
При этом он подчеркнул, что дальнейшее снижение основной ставки будет зависеть прежде всего от устойчивого замедления инфляции и инфляционных ожиданий.
«Если инфляция не снизится, если инфляционные ожидания не будут снижаться, мы не сможем уменьшить основную ставку. Инфляция и инфляционные ожидания всегда будут определяющими факторами для нас», — заявил зампредседателя ЦБ.
Для дальнейшего снижения ставок Центробанк сотрудничает с Международным валютным фондом и Европейским банком реконструкции и развития. По его словам, регулятор также рассчитывает на усиление конкуренции в банковском секторе, расширение предложения кредитных продуктов и развитие инструментов финансирования с плавающими процентными ставками.
Вместе с тем Ачилов отметил, что даже при общем снижении ставок необеспеченные и быстро выдаваемые кредиты могут оставаться относительно дорогими.
Текущие ставки по кредитам и депозитам
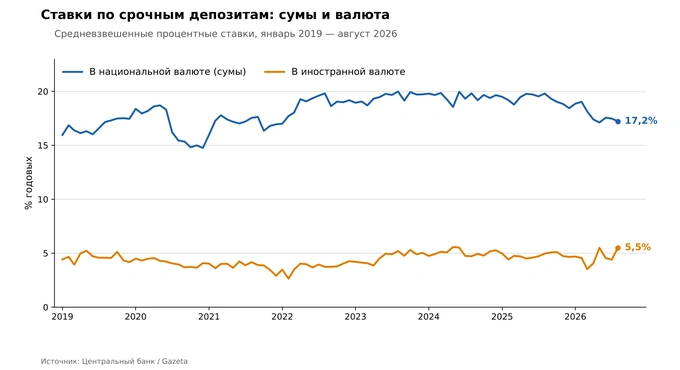
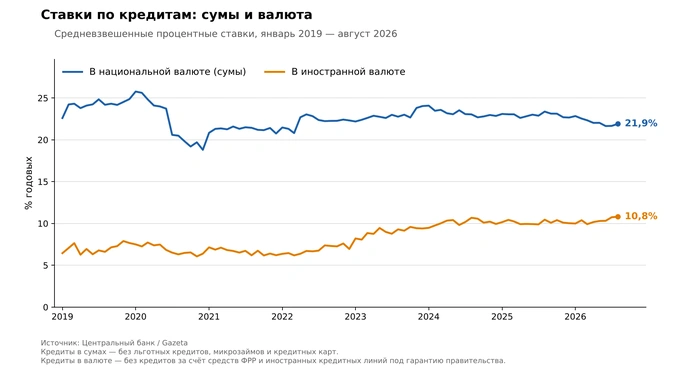


Согласно последним опубликованным данным Центробанка, в августе 2026 года средневзвешенная ставка по кредитам в национальной валюте для физических лиц составляла 21,3% годовых против 22,1% в январе. Для юридических лиц ставка за этот период снизилась с 23,4% до 22,3%.
При этом ставки по депозитам снижались быстрее. Средняя доходность срочных сумовых вкладов снизилась с 18,9% в январе до 17,2% в августе, а для населения — с 20,6% в январе до 18,4% (-2,2 п. п.). Для юридических лиц показатель уменьшился с 16,3% до 15,5%. Таким образом, за восемь месяцев ставки по депозитам населения снизились заметнее, чем по кредитам для физических лиц — на 2,2 против 0,8 процентного пункта.
4 ноября правление Центрального банка сохранило основную ставку на уровне 14% годовых. Регулятор объяснил решение высоким внутренним спросом и сохраняющимися инфляционными рисками. При этом ЦБ допускает возможность постепенного снижения основной ставки до однозначного уровня в 2027—2029 годах, если инфляция устойчиво снизится до целевых 5%, а инфляционные ожидания продолжат уменьшаться.