 НОВОСТИ В УЗБЕКИСТАНЕ

Фото: Шухрат Латипов / Gazeta
Изменения на валютном рынке Узбекистана способствуют снижению инфляционных ожиданий населения и предпринимателей. Об этом заместитель председателя Центрального банка Нодирбек Ачилов сообщил 4 ноября на пресс-конференции, отвечая на вопрос о влиянии инфляционных ожиданий на решения по основной ставке.
По его словам, прежде одним из главных факторов, определявших ожидания населения и бизнеса относительно будущего роста цен, было предполагаемое повышение курса иностранных валют.
«Раньше главным фактором, определявшим инфляционные ожидания, был валютный курс. Как вам известно, до 2025 года в динамике валютного курса преобладала тенденция к росту. Изменения валютного курса формировали почти 60% инфляционных ожиданий», — заявил Ачилов.Реклама на Gazeta
По словам замглавы ЦБ, ситуация начала меняться с 2025 года.
«После 2025 года изменения на валютном рынке, увеличение предложения валюты и двусторонние колебания курса привели к снижению влияния этого компонента на инфляционные ожидания. Начало меняться и представление населения и предпринимателей о том, что валютный курс обязательно должен ежегодно повышаться на 5−10%. Это также оказало положительное влияние», — отметил он.
Ачилов подчеркнул, что изменение структуры инфляционных ожиданий учитывается при подготовке макроэкономических прогнозов и принятии решений по основной ставке.
Что показал последний опрос ЦБ
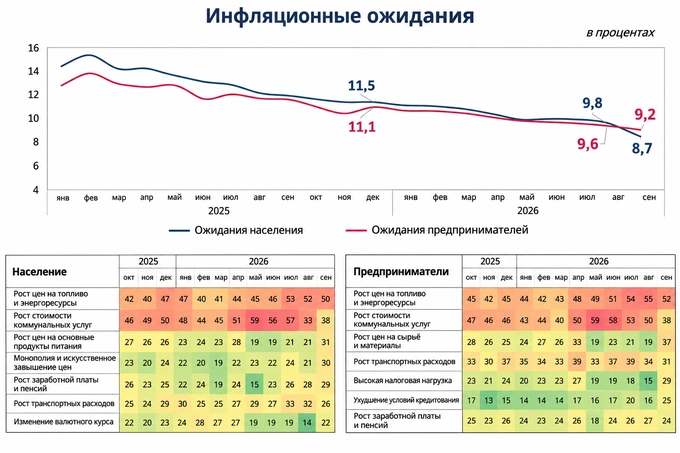
Согласно представленным Центробанком данным, в сентябре 2026 года инфляционные ожидания населения на следующие 12 месяцев снизились до 8,7% против 9,8% в августе. Для сравнения, в декабре 2025 года инфляционные ожидания населения составляли 11,5%.
Ожидания предпринимателей в сентябре 2026 года составили 9,2% против 9,6% месяцем ранее и 11,1% в декабре 2025 года.
При этом изменение валютного курса как один из факторов возможного роста цен указали 22% опрошенных жителей (14% в августе). Валютный курс по-прежнему уступает нескольким другим факторам по частоте упоминаний.
Главными причинами возможного роста цен население назвало:
- Подорожание топлива и энергоресурсов — 50% респондентов против 52% в августе.
- Повышение стоимости коммунальных услуг — 38% против 53%.
- Подорожание основных продуктов питания — 31% против 21%.
- Монополию и искусственное завышение цен — 30% против 21%.
- Повышение заработной платы и пенсий — 29% против 28%.
- Рост транспортных расходов — 26% против 31%.
- Изменение валютного курса — 22% против 14%.
Среди предпринимателей главными факторами возможного ускорения инфляции также остаются подорожание топлива и энергоресурсов (52%) и коммунальных услуг (38%). При этом заметно увеличилась доля представителей бизнеса, которые ожидают давления на цены из-за роста стоимости сырья и материалов, — с 19% в августе до 37% в сентябре. Доля предпринимателей, указавших на высокую налоговую нагрузку, выросла с 15% до 29%.
Таким образом, несмотря на общее снижение инфляционных ожиданий, структура факторов, которые население и предприниматели связывают с будущим подорожанием товаров и услуг, продолжает меняться.
Финансовые эксперты ожидают более низкую инфляцию
Нодирбек Ачилов также сообщил, что Центробанк начал отдельно изучать инфляционные ожидания финансовых экспертов. Подготовка к проведению таких опросов началась в 2025 году.
«Мы начали изучать ожидания экспертов финансовой сферы. Это третья группа наряду с населением и предпринимателями. Их инфляционные ожидания формируются на уровне около 6,3%. То есть они ожидают значительно более низкую инфляцию через год, чем население и бизнес», — рассказал замглавы ЦБ.
В сентябре ожидания трёх групп на следующие 12 месяцев составляли: население — 8,7%, предприниматели — 9,2%, эксперты финансовой сферы — 6,3%.
При этом фактическая годовая инфляция в сентябре составляла 6,4%, в том числе в сфере услуг — 7%, по продовольственным товарам — 6,3%, по непродовольственным товарам — 5,8%.
Почему инфляционные ожидания важны для основной ставки
Ачилов отметил, что инфляционные ожидания являются одним из ключевых показателей, используемых Центробанком при подготовке прогнозов и принятии решений по денежно-кредитной политике.
По его словам, влияние изменений основной ставки на экономику проявляется с задержкой, которая может составлять 16−18 месяцев. Поэтому регулятор учитывает не только текущую инфляцию, но и представления населения, предпринимателей и экспертов о будущем росте цен.
«Что нас радует — в последнем месяце инфляционные ожидания населения снизились до 8,7%. Мы проводим такие опросы ежемесячно. Именно снижение инфляционных ожиданий до 8,7% стало одной из причин, по которым сегодня на рассмотрение был вынесен вариант снижения основной ставки до 13,5%», — сообщил он.
По словам замглавы ЦБ, если тенденция к снижению инфляционных ожиданий сохранится среди населения, бизнеса и экспертов, вопрос о смягчении денежно-кредитной политики может вновь обсуждаться на следующих заседаниях правления.
Напомним, 4 ноября Центробанк сохранил основную ставку на уровне 14% годовых. Регулятор объяснил решение сохраняющимся высоким внутренним спросом и инфляционными рисками. При этом Центробанк допускает возможность снижения основной ставки до однозначного уровня в 2027—2029 годах при условии устойчивого замедления инфляции до целевых 5% и дальнейшего снижения инфляционных ожиданий.
С начала 2025 года сум перешёл от привычного ослабления к укреплению: в 2025 году он прибавил почти 7% к доллару, а за девять месяцев 2026-го — ещё около 1,9%. При этом торговый дефицит остаётся высоким. Экономист Миркомил Холбоев в колонке для «Газеты» объяснял, какие факторы влияют на снижение курса доллара.
В конце августа председатель Центробанка Тимур Ишметов заявил, что регулятор намерен сохранять плавающий валютный курс и не возвращаться к попыткам управлять им административно. Он назвал прежний опыт вмешательства в курс «очень плохим». По его словам, дальнейший рост в основном должен опираться на прямые иностранные инвестиции.