 НОВОСТИ В УЗБЕКИСТАНЕ

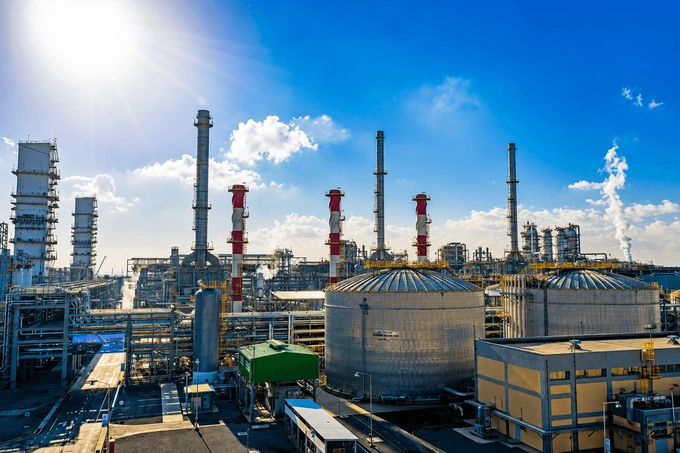
Фото: Uzbekistan GTL
В Узбекистане началась подготовка к приватизации завода Uzbekistan GTL, строительство которого обошлось минимум в 3,42 млрд долларов. Агентство по управлению государственными активами (АУГА) также рассматривает возможность IPO предприятия и сообщает об интересе международных инвесторов. При этом финансовые показатели завода на пресс-конференции не раскрыли.
О ходе приватизации 8 октября на пресс-конференции рассказал глава АУГА Сохибжон Муродов, отвечая на вопрос о финансовом состоянии предприятия и погашении задолженности.
Приватизация и IPO
По словам Муродова, для Uzbekistan GTL разработана концепция приватизации. Сейчас ведётся подготовительная работа, включающая оценку финансово-хозяйственной деятельности, выявление проблем и анализ возможных последствий смены собственника.
«В определённом смысле этап приватизации уже начался. Но если в документе указан срок приватизации, это не означает, что предприятие обязательно будет продано к этому времени. Это означает, что в этот период начинается работа по приватизации», — пояснил руководитель агентства.
Он отметил, что перед продажей необходимо провести аудит, выявить и устранить факторы, отрицательно влияющие на производство и финансовое положение предприятия.Реклама на Gazeta
Также предстоит оценить, как приватизация отразится на экономике, поставщиках сырья, партнёрах и покупателях продукции завода.
Согласно постановлению президента от 21 апреля 2025 года, приватизации подлежит 100% доли Uzbekistan GTL, принадлежащей «Узбекнефтегазу». Начало подготовительных мероприятий предусматривалось в третьем квартале 2025 года, а объявление публичных торгов — во втором квартале 2026 года.
Однако к октябрю предприятие ещё не было выставлено на продажу.
Одновременно АУГА приступило к подготовке возможного первичного публичного размещения акций (IPO).
«Есть крупные международные организации, которые выразили заинтересованность в участии в IPO. Они обращались к нам с вопросом: „Когда вы проведёте IPO? Мы тоже хотим участвовать“. Для нас это хороший сигнал. Если мы выйдем на IPO, найдутся и желающие приобрести небольшие пакеты акций GTL», — сообщил Муродов.
При этом параметры будущей приватизации, доля, которую планируется предложить инвесторам, и сроки IPO пока не названы.
На вопрос о текущем финансовом состоянии завода и размере погашенной задолженности глава АУГА не смог привести данные.
«Честно говоря, сейчас у меня нет непосредственной информации о финансовых показателях предприятия. Но мы готовы предоставить эти сведения. Информацию о текущих финансовых показателях отдельно доведём до общественности через наши каналы в социальных сетях», — пообещал Муродов.
Завод стоимостью $3,42 млрд и кредиты
Uzbekistan GTL расположен в Кашкадарьинской области рядом с Шуртанским газохимическим комплексом. Президент Шавкат Мирзиёев запустил его в декабре 2021 года.
Предприятие использует технологию GTL (gas-to-liquids), которая позволяет перерабатывать природный газ в жидкие нефтепродукты.
Проектная мощность завода составляет 3,6 млрд кубометров природного газа в год. Из этого сырья предприятие рассчитано ежегодно производить 724 тысячи тонн дизельного топлива, 307 тысяч тонн авиакеросина, 437 тысяч тонн нафты и 53 тысячи тонн сжиженного газа.
Общая стоимость строительства составила 3,42 млрд долларов. Около 2,3 млрд долларов из этой суммы профинансировали за счёт иностранных кредитов под государственные гарантии.
Кредиторами выступили банки Китая, Южной Кореи, России и другие финансовые организации.
По данным, опубликованным со ссылкой на официальный сайт Uzbekistan GTL, по состоянию на 16 июня 2026 года остаток основного долга составлял 838,2 млн долларов.
Таким образом, с начала выплат погашено около 1,46 млрд долларов, или 63,6% первоначальной суммы кредитов. Крупнейшим кредитором остаётся Государственный банк развития Китая — 483,6 млн задолженности из первоначальных 1,2 млрд долларов.
На Экспортно-импортный банк Кореи (KEXIM) приходится 201,5 млн, на кредиты под страховое покрытие корейской K-SURE — 112,8 млн, а на кредиты под гарантию KEXIM — ещё 40,3 млн долларов.
Кредиты российских банков уже полностью погашены. В частности, задолженность перед Газпромбанком на 120 млн долларов была досрочно закрыта 28 февраля 2023 года. Кредит Росэксимбанка на 100 млн долларов, который ранее выкупил Газпромбанк, также полностью погашен в этот день.
При этом в 2025 году изменилась структура кредиторов. Сингапурский филиал KEB Hana Bank выкупил часть задолженности под гарантию KEXIM и 30 млн долларов кредита под страховое покрытие K-SURE. Лондонский филиал японского MUFG Bank приобрёл оставшиеся требования швейцарского Credit Suisse, впоследствии вошедшего в UBS.
Эта сумма отражает непогашенную основную задолженность по указанным кредитам, но не обязательно все финансовые обязательства предприятия, включая проценты и другие договоры.
Стоимость строительства завода также не следует считать его текущей рыночной оценкой или предполагаемой ценой приватизации. Эти показатели пока не раскрыты.
Проблемы, озвученные на суде над бывшим руководством «Узбекнефтегаза»
В июле 2026 года в Ташкенте начался судебный процесс в отношении бывшего председателя правления «Узбекнефтегаза» Баходиржона Сидикова и ещё восьми человек.
Один из эпизодов дела связан с обязательствами компании перед американской Air Products в рамках проекта Uzbekistan GTL.
На заседании 31 июля Сидиков сообщил, что после строительства завода было выявлено более 2400 дефектов и недостатков. Около 50 из них он назвал критическими. Они были обнаружены на трёх основных установках, в том числе на оборудовании для разделения воздуха.
По утверждению бывшего руководителя, из-за технологических проблем завод работал примерно на 72% мощности.
Сидиков заявил, что невыполнение показателей, предусмотренных кредитными соглашениями, создавало риск требования о досрочном возврате около $2,4 млрд. Поскольку обязательства были обеспечены государственной гарантией, финансовая нагрузка могла перейти на бюджет.
По его словам, для решения проблем привлекли Air Products, которая согласилась профинансировать устранение недостатков с последующим возмещением расходов подрядчиком Enter Engineering.
Бывший заместитель председателя правления «Узбекнефтегаза» Бахтияр Анаркулов уточнил, что речь шла примерно о $56 млн на ремонтные работы в течение трёх лет.
Отдельный спор возник вокруг платежа примерно на $21,4−21,8 млн, который «Узбекнефтегаз» перечислил Air Products вместо подрядчика Enter Engineering в рамках поручительства.
Сидиков утверждал, что расчёты с американской компанией были необходимы для сохранения проекта и доверия международных инвесторов. Подсудимые вину не признали.
В августе рассмотрение дела перевели в закрытый режим.
Участие Air Products: соглашение на $1 млрд
В мае 2023 года правительство Узбекистана и «Узбекнефтегаз» подписали соглашение с американской Air Products на 1 млрд долларов.
Компания приобрела производственные мощности по выпуску промышленных газов в составе Uzbekistan GTL, включая воздухоразделительные установки, оборудование для производства синтез-газа и водорода.
Air Products обеспечивает эксплуатацию этих мощностей и поставляет необходимые для работы завода газы.
Особенность сделки заключается в её финансовой структуре. Согласно отчётности Air Products, соглашение рассчитано на 15 лет. Американская компания получает фиксированную ежемесячную плату, которая включает вознаграждение за производственные мощности и расходы на их эксплуатацию и обслуживание.
При этом платежи предусмотрены независимо от того, требуется ли «Узбекнефтегазу» весь объём продукции.
Узбекская сторона имеет право выкупить мощности обратно после окончания срока договора.
Поэтому Air Products отражает сделку в своей финансовой отчётности не как обычную продажу активов, а как финансовую операцию. На 30 сентября 2025 года соответствующая финансовая дебиторская задолженность в отчётности американской компании составляла около 1 млрд долларов.
Таким образом, при подготовке к приватизации Uzbekistan GTL необходимо учитывать не только ранее привлечённые банковские кредиты, но и долгосрочные договорные обязательства, связанные с эксплуатацией части производственных мощностей.
Завод вышел на полную мощность только в 2025 году
В декабре 2025 года «Узбекнефтегаз» сообщил, что Uzbekistan GTL вышел на полную мощность спустя четыре года после запуска.
На совещании председатель правления компании Абдугани Сангинов подверг критике многолетние проблемы предприятия.
По информации «Узбекнефтегаза», технологические недостатки к тому моменту всё ещё не были полностью устранены, а аварийные остановки продолжались, отрицательно влияя на финансовую устойчивость завода.
Руководство компании поручило проанализировать причины внеплановых остановок, устранить технологические риски и увеличить производство в 2026 году на 15−20%.
Кроме того, перед предприятием поставили задачу найти дополнительные источники природного газа без сокращения поставок потребителям внутри страны.
Ранее высокая долговая нагрузка «Узбекнефтегаза» и работа GTL ниже проектной мощности уже становились предметом внимания международных рейтинговых агентств. В конце 2023 года S&P понизило кредитный рейтинг госкомпании с BB− до B+, но в 2025 году снова улучшило рейтинг.
Перед приватизацией одного из самых дорогих промышленных объектов страны остаётся ряд финансовых и производственных вопросов: текущая прибыльность, полная структура обязательств, устойчивость работы завода и условия, на которых будущий инвестор сможет приобрести предприятие.