 НОВОСТИ В УЗБЕКИСТАНЕ

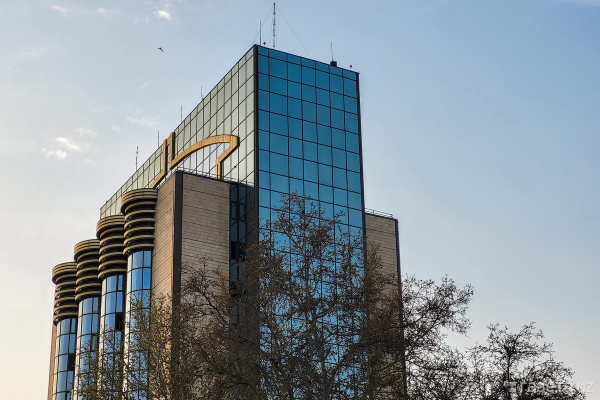
Фото: Евгений Сорочин / «Газета»
Центральный банк Узбекистана выдал первую в стране лицензию на осуществление исламской банковской деятельности. Её получил Open Bank, сообщила пресс-служба регулятора.
Решение принято правлением ЦБ 23 октября 2026 года (№28/1). Банку выдана лицензия №1-I, предоставляющая право осуществлять исламские финансовые операции, предусмотренные статьёй 5−1 закона «О банках и банковской деятельности».
Это первая лицензия такого типа, выданная в Узбекистане после формирования законодательной базы для исламского банкинга.Реклама на Gazeta
Open Bank уже является действующим коммерческим банком. В сентябре 2025 года он сменил название со Smart Bank на Open Bank и переоформил банковскую лицензию №89. Таким образом, новая лицензия позволяет ему развивать исламское финансирование наряду с традиционной банковской деятельностью.
Единственным акционером Open Bank является Future Open Technology Group, которой принадлежат все 500 млн акций банка номинальной стоимостью 500 млрд сумов. Ранее доли в банке также имели Комилходжа Султанов (10%) и Зафар Адилов (4,9%). Основным владельцем материнской компании, согласно данным за 2025 год, выступала Investment Development-Textile, связанная с председателем наблюдательного совета Open Bank Шерзодом Ташпуловым.
По данным iHamkor, обновлённым в сентябре 2026 года, учредителями Future Open Technology Group являются Шерзод Ташпулов (95,16%) и Infovest Capital — FZCO (4,84%).
Какие операции сможет осуществлять Open Bank
Правовая основа для внедрения исламского банкинга была создана законом от 27 марта 2026 года, который вступил в силу 29 июня.
Документ предусматривает шесть основных видов исламских финансовых операций:
- Мудараба — финансирование или привлечение инвестиционных вкладов на условиях распределения прибыли между участниками.
- Вакала — предоставление или привлечение средств на основе агентского договора.
- Мурабаха — финансирование покупки товаров посредством их продажи клиенту в рассрочку с согласованной наценкой.
- Салам — финансирование через предварительную оплату товаров с последующей поставкой.
- Мушарака — совместное финансирование проектов, партнёрство или участие в уставном капитале компаний.
- Иджара — предоставление имущества в исламскую аренду, в том числе с последующим выкупом.
Закон допускает и другие исламские финансовые операции, соответствующие международной банковской практике и не противоречащие законодательству Узбекистана.
В отличие от традиционного кредитования, исламское финансирование предполагает использование торговой наценки, арендных платежей, распределения прибыли и других механизмов вместо процентных займов. При этом отсутствие процентов не означает бесплатного предоставления финансирования.
Отдельная лицензия необходима как для создания полноценного исламского банка, так и для открытия «исламского окна» действующим коммерческим банком.
В последнем случае банк может одновременно предоставлять традиционные и исламские продукты, однако должен обеспечить раздельный бухгалтерский учёт операций, создать подразделение по исламским финансам и специальный совет, контролирующий соответствие услуг установленным стандартам.
Open Bank готовился к запуску исламского банкинга с июня
Как следует из раскрытия корпоративной информации, акционеры Open Bank ещё 29 июня 2026 года на годовом общем собрании единогласно одобрили внедрение исламской банковской деятельности.
Тогда же было принято решение создать в банке Совет по исламским финансам, члены которого избираются сроком на три года.
Руководству банка поручили принять необходимые меры для получения лицензии Центробанка. Участников совета было решено представить регулятору для согласования, а положение о его деятельности должно вступить в силу после получения соответствующей лицензии.
В июле Министерство юстиции зарегистрировало изменения в порядок лицензирования банковской деятельности. Они установили требования к созданию исламских банков и открытию «исламских окон», включая наличие трёхлетнего бизнес-плана, механизмов управления рисками и контроля за соблюдением исламских финансовых стандартов.
Как в Узбекистане внедряют исламский банкинг
Развитие исламских финансов стало одним из направлений реформирования банковской системы Узбекистана.
В марте 2026 года президент Шавкат Мирзиёев ознакомился с предложениями по внедрению исламских финансовых инструментов. Тогда сообщалось о планах открыть как минимум одно «исламское окно» в коммерческом банке до конца года, а в 2026−2030 годах создать два полноценных исламских банка.
Ожидается, что развитие этого направления позволит дополнительно привлечь в банковскую систему около 1 млрд долларов инвестиций и депозитов в течение пяти лет.
Председатель Центрального банка Тимур Ишметов ранее сообщал, что более десяти коммерческих банков начали подготовку к внедрению исламских финансовых инструментов.
В июне 2026 года акционеры ряда банков, включая Agrobank, Asakabank, Ipak Yuli Bank и Orient Finans Bank, также одобрили планы развития исламского финансирования.
До принятия специального законодательства отдельные услуги исламского финансирования в Узбекистане предоставлялись преимущественно микрофинансовыми организациями либо в рамках соглашений банков с международными исламскими финансовыми институтами.
Новая законодательная база позволяет банкам самостоятельно предлагать более широкий перечень таких продуктов, включая привлечение инвестиционных вкладов на основе исламских финансовых стандартов.