 НОВОСТИ В УЗБЕКИСТАНЕ

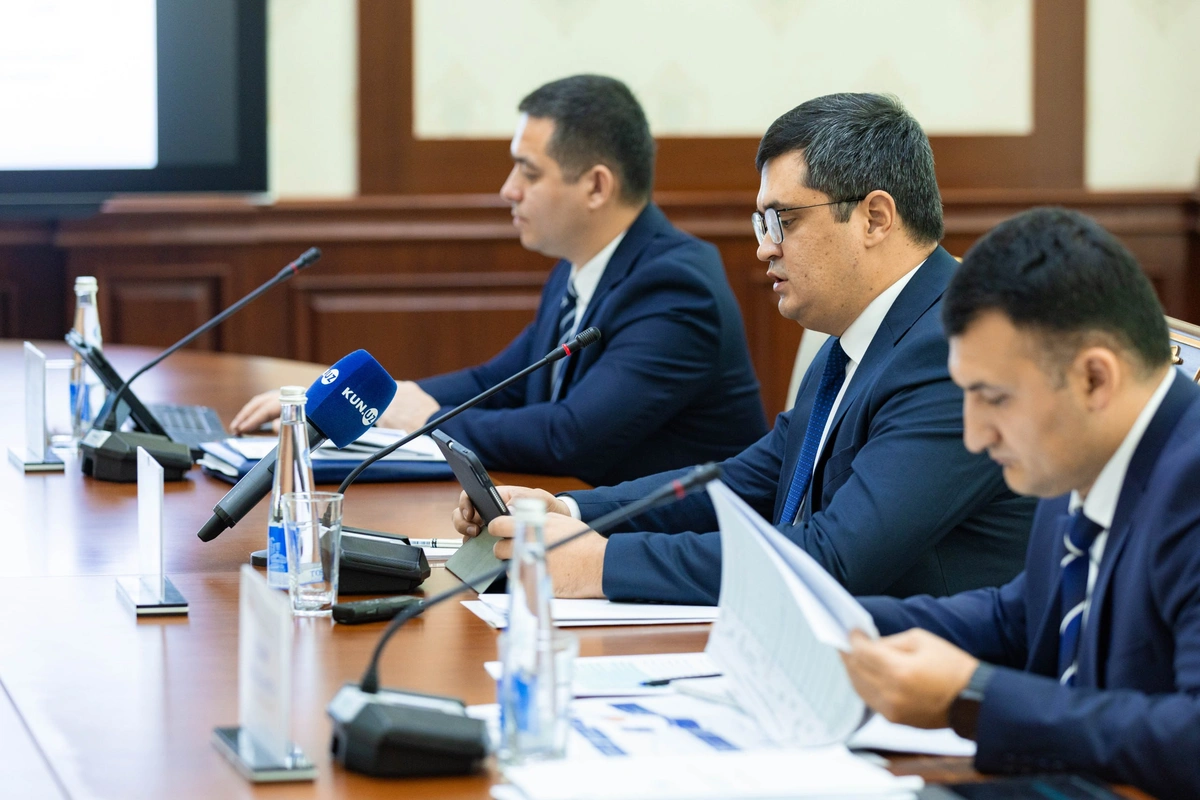
Нодирбек Ачилов (в центре).
Фото: Центробанк
Центральный банк Узбекистана оценивает потенциальное пространство для постепенного смягчения денежно-кредитных условий примерно в 2 процентных пункта. Об этом заместитель председателя ЦБ Нодирбек Ачилов сообщил 4 ноября на пресс-конференции, посвящённой решению по основной ставке и основным направлениям денежно-кредитной политики на 2027−2029 годы.
Отвечая на вопрос журналиста «Узбекистон овози» о возможности снижения основной ставки на фоне продолжающегося подорожания топлива, продовольствия и других товаров, Ачилов пояснил, что регулятор ориентируется не только на текущий рост цен, но и на прогноз инфляции.
По его словам, при основной ставке 14% разница между ней и прогнозируемой инфляцией составляет около 7 процентных пунктов. При этом расчётная нейтральная реальная процентная ставка оценивается примерно в 5%.
«Если взять разницу между нашей прогнозной инфляцией и основной ставкой, то реальная процентная ставка составляет около 7%. При этом наша расчётная нейтральная реальная ставка находится на уровне примерно 5%. То есть все наши модели и показатели свидетельствуют о возможности снижения примерно на 2 процентных пункта», — заявил замглавы ЦБ.
Почему ЦБ пока не снижает ставку
Ачилов подчеркнул, что регулятор ожидает устойчивого снижения инфляционного давления не только по отдельным товарам и услугам, но и по другим компонентам потребительской корзины.
«Почему мы пока не начали снижать ставку, мы уже объясняли. Нам необходимо увидеть снижение и по другим компонентам [инфляции]», — отметил он.
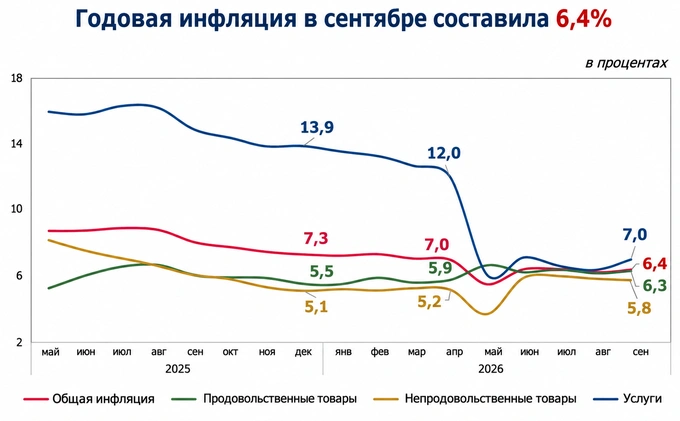
В сентябре 2026 года годовая инфляция в Узбекистане составила 6,4%, немного ускорившись по сравнению с августом. По словам заместителя председателя ЦБ Нодирбека Ачилова, основными причинами стали сезонное подорожание фруктов и овощей, рост цен на топливо и отдельные услуги.Реклама на Gazeta
Инфляция в сфере услуг составила 7%. При этом базовая инфляция, очищенная от влияния сезонных и регулируемых цен, сохранилась на уровне 5,5%. В её структуре замедление роста цен на непродовольственные товары компенсировалось некоторым ускорением подорожания услуг.
«В последние месяцы в динамике инфляции всё заметнее проявляется влияние факторов предложения. Будут ли эти факторы носить временный или продолжительный характер, зависит от того, насколько их влияние распространится на цены других товаров и услуг, а также на инфляционные ожидания», — заявил Ачилов.
Влияние цен на топливо
По словам замглавы ЦБ, при оценке последствий повышения цен на топливо и энергоресурсы важно различать первичное и вторичное влияние на инфляцию.
Первичное воздействие проявляется непосредственно в подорожании бензина, газа и других энергоресурсов. Вторичное возникает, когда увеличение затрат на топливо приводит к повышению стоимости перевозок, логистики и других товаров и услуг.
Ачилов отметил, что масштабы такого переноса во многом зависят от конкуренции и внутреннего спроса.
В качестве примера он привёл рынок такси, где появление новых агрегаторов в отдельных случаях вынуждало крупных участников снижать цены.
«Мы не можем напрямую воздействовать на первичные эффекты. Да, нефть может дорожать, вслед за ней может повышаться стоимость бензина. Но насколько это отразится на логистике и других сферах, во многом зависит от спроса», — пояснил он.
По словам Ачилова, если спрос населения и бизнеса остаётся высоким, подорожание топлива с большей вероятностью может отражаться на стоимости транспортных услуг, грузоперевозок и других компонентов инфляции.
Замглавы ЦБ подчеркнул, что задача денежно-кредитной политики заключается прежде всего в ограничении вторичных эффектов роста цен и поддержании сбалансированного спроса в экономике.
4 ноября правление Центрального банка сохранило основную ставку на уровне 14% годовых. При этом, как сообщил Нодирбек Ачилов, на заседании также рассматривался вариант её снижения до 13,5%, однако большинство членов правления поддержало сохранение ставки.
Согласно базовому сценарию Центробанка, во второй половине 2027 года общая инфляция должна приблизиться к целевому уровню 5%, а в 2028—2029 годах — находиться около этой отметки. Базовая инфляция, как ожидается, в 2027 году снизится до 4−5%, а в последующие годы стабилизируется примерно на уровне 4%.
Ранее Ачилов сообщил, что основная ставка может снизиться до однозначного уровня в 2027—2029 годах при условии устойчивого замедления инфляции до целевых 5% и дальнейшего снижения инфляционных ожиданий населения и бизнеса.