 НОВОСТИ В УЗБЕКИСТАНЕ

Фото: AdobeStock
Гонка за дата-центрами: шанс для Узбекистана
Спрос на вычислительные мощности для ИИ растёт, но одних льгот для привлечения инвесторов недостаточно. Нужны готовые площадки, надёжное электричество и понятные правила. В статье для «Газеты» исследователь Гарварда Бехзодхон Алиханов разбирает возможности Узбекистана.
Сегодня, 10:16
Колонки
Экономика
Мировой спрос на вычислительные мощности для искусственного интеллекта растёт. Может ли Узбекистан привлечь крупные дата-центры и что для этого нужно? В статье для «Газеты» эксперт Бехзодхон Алиханов рассматривает возможности страны и предлагает меры для привлечения инвесторов.
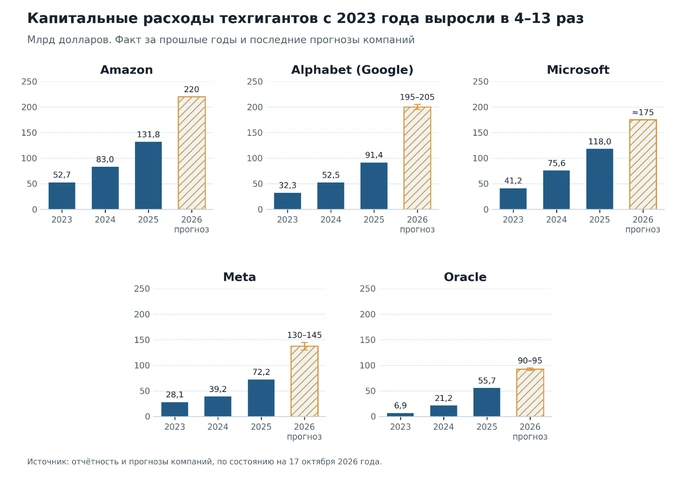
США ведут крупнейшую в истории инфраструктурную гонку за вычислительные мощности для искусственного интеллекта. Amazon, Microsoft, Alphabet и Meta планируют на 2026 год капитальные расходы от 130 до 220 млрд долларов каждая.
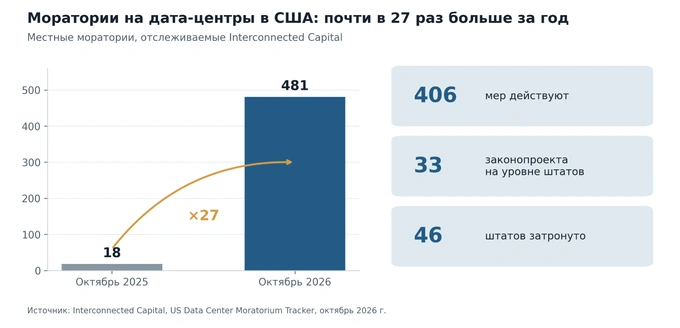
Одним из главных ограничений рынка стала электроэнергия. Подключение к сети занимает несколько лет, моратории и ограничения на строительство затронули 46 штатов США, а средние цены на электроэнергию для промышленных потребителей за пять лет выросли на 35%. Это побуждает компании рассматривать новые регионы и страны для размещения мощностей.
Узбекистан обладает редким для региона сочетанием преимуществ: специальным режимом для ИИ-проектов (УП-189), двумя специальными правовыми режимами с элементами английского права («Enterprise Uzbekistan» и ТМФЦ), относительно конкурентным тарифом на электроэнергию и огромным потенциалом возобновляемых источников энергии (ВИЭ).
Однако чтобы превратить эти преимущества в реальные инвестиционные проекты, стране нужны готовые площадки с доступом к электроэнергии для инвесторов.
Состояние рынка дата-центров и инфраструктуры ИИ в США
Рынок дата-центров США — крупнейший в мире, и он растёт рекордными темпами. По данным JLL, к концу 2025 года в Северной Америке действовало 39 ГВт мощностей дата-центров, а к середине 2026-го ещё более 66 ГВт находилось на стадии строительства. Для сравнения: при полной загрузке строящиеся мощности будут потреблять больше электроэнергии, чем вся Германия. Свободных мощностей практически нет — вакантность составляет около 1,4%.
Сформировался класс мегапроектов. Например, программа Stargate с плановыми инвестициями в 500 млрд долларов обеспечила доступ к более чем 10 ГВт будущих мощностей. OpenAI и Anthropic договариваются о десятках гигаватт мощностей. Для понимания масштаба: 1 ГВт при загрузке 90% за год потребляет примерно столько же электроэнергии, сколько 750 тысяч американских домохозяйств. Строительство ИИ-кампуса с передовыми чипами NVIDIA и серверным оборудованием обходится в 40−60 млрд долларов за гигаватт.Реклама на Gazeta
В 2027 году, по прогнозу JLL, главным типом нагрузки среди ИИ-задач может стать не обучение моделей, а инференс — использование уже обученных моделей. Для обучения подходят удалённые крупные кампусы, тогда как для инференса важна близость к конечному пользователю. Поэтому растёт роль региональных центров. Для Узбекистана реалистичными нишами могут стать дата-центры для обучения моделей, которым удалённость от пользователей не мешает, и для инференса в своём регионе.
Динамика инвестиций. По данным Dell’Oro Group, мировые капитальные расходы на дата-центры в 2025 году выросли на 57%. Компания ожидает, что к 2030 году их объём превысит 3 трлн долл. Около половины этих расходов придётся на Amazon, Google, Meta и Microsoft, а главной статьёй останутся ИИ-ускорители.
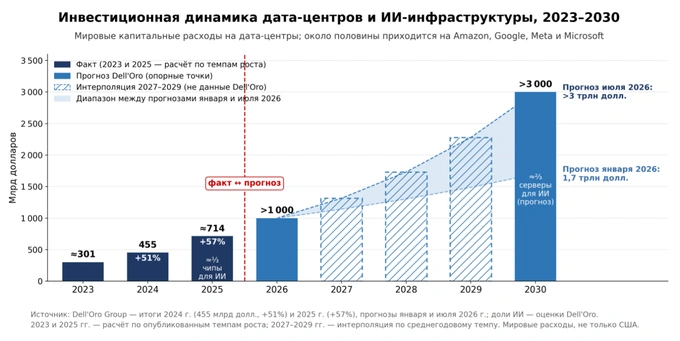
Энергетика. Рост вычислительных мощностей сопровождается резким увеличением спроса на электроэнергию. По прогнозу Международного энергетического агентства, к 2030 году мировое потребление электроэнергии дата-центрами почти удвоится. В США на обработку данных будет расходоваться больше электроэнергии, чем на производство алюминия, стали, цемента и химической продукции вместе взятых. Потребление американских дата-центров к 2030 году вырастет в 2−3,5 раза.
Проблемы и ограничения рынка США
Главная проблема рынка — хроническая нехватка электрической мощности. В этих условиях у компаний есть три варианта: ждать подключения к сети, которое может занять более четырёх лет, строить собственную генерацию или размещать мощности в других странах. Всё больше девелоперов выбирают собственную генерацию непосредственно на площадке, однако сроки поставки крупных газовых турбин достигают пяти лет и более.
Кроме того, рынок США столкнулся с сопротивлением населения и местных властей. В первом полугодии 2026 года местное противодействие привело к блокировке или задержке не менее 120 проектов общей объявленной стоимостью почти 200 млрд долл. Основные причины — опасения роста цен на электроэнергию для населения, потребление воды, выбросы и ограниченная экономическая отдача для местных сообществ.
Масштаб ограничений продолжает расти. Местные власти всё чаще вводят моратории на строительство дата-центров или ужесточают требования к новым проектам.
Что уже сделано
Указом президента (УП-189) в Каракалпакстане создан специальный режим для проектов ИИ-инфраструктуры. Пакет включает:
- льготы СЭЗ и IT Park: освобождение от налога на прибыль до 10 лет, от НДС и пошлин на импорт оборудования и другие льготы до 2040 года;
- выделение земли решением Совета Министров Каракалпакстана;
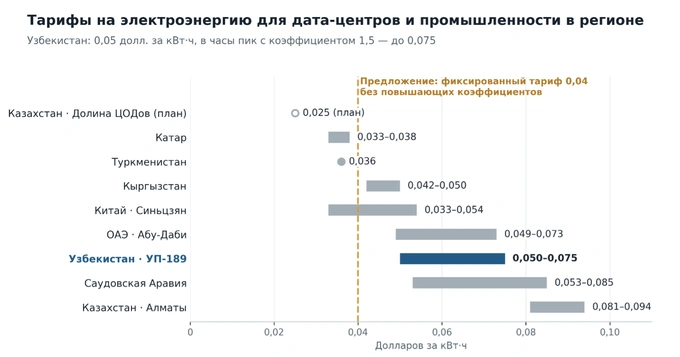
- тариф на электроэнергию 0,05 долл./кВт·ч (без НДС), но с ограничениями: требованием сокращать нагрузку на 80% в часы пик, повышающим коэффициентом 1,5 к тарифу в эти часы и обязательными накопителями на 30−35% мощности.
Кроме того, режимы «Enterprise Uzbekistan» и Ташкентского международного финансового центра (ТМФЦ) предусматривают правовую базу с элементами общего права Англии и Уэльса и возможность рассмотрения споров в Ташкентском международном коммерческом суде.
До конца 2026 года в Узбекистане планируется ввести почти 6 ГВт новых генерирующих мощностей, в основном солнечной и тепловой генерации, а также около 0,9 ГВт накопителей электроэнергии.
При этом сохраняются несколько ключевых рисков для развития дата-центров:
- Электроэнергия: пока нет площадок с подтверждённой доступностью 200−500 МВт мощности. К тому же в стране сохраняется хронический дефицит электроэнергии. Поэтому дата-центры нельзя подключать к существующей сети за счёт обычных потребителей, под них нужно строить отдельную генерацию.
- Вода: жара и дефицит воды в Каракалпакстане требуют применения жидкостного охлаждения с замкнутым контуром.
- Экспортный контроль: поставки наиболее производительных чипов NVIDIA и AMD подпадают под американский экспортный контроль и требуют разрешения Бюро промышленности и безопасности США (BIS). Поэтому необходимы проверка клиентов и контроль реэкспорта.
- Другие ограничения: международные интернет-каналы, геополитические риски и ограниченный рынок инженеров.
Для снижения зависимости от отдельных транзитных стран стоит обеспечить не менее трёх независимых международных оптоволоконных маршрутов. В Каракалпакстане, где сохраняется дефицит воды, приоритетом должны стать системы жидкостного охлаждения с замкнутым контуром и минимальным потреблением воды. Эти требования необходимо учитывать ещё на этапе выбора площадок.
Опыт других стран
Другие страны, конкурирующие за инвестиции в ИИ-инфраструктуру, используют разные подходы. Их опыт позволяет выделить несколько решений, которые могут быть полезны Узбекистану.
Страна
Ключевые стимулы
Вывод для Узбекистана
Саудовская Аравия
Специальная зона для облачных компаний, возможность 100-процентного иностранного владения и свободного вывода прибыли
Связать инвестиционные льготы с правовым режимом Ташкентского международного финансового центра (ТМФЦ)
ОАЭ
Государственное софинансирование проектов, согласование с США поставок передовых чипов
Заранее вести переговоры с американскими регуляторами и рассмотреть государственное софинансирование крупных проектов
Казахстан
Льготы специальных экономических зон, применение английского права в Международном финансовом центре «Астана» (МФЦА)
Конкурировать за инвесторов за счёт скорости реализации проектов и доступа к возобновляемой энергии
Ирландия (отрицательный опыт)
Дата-центры потребляют почти четверть электроэнергии страны. Подключение новых объектов к сетям в районе Дублина фактически приостановлено
Учитывать возможности энергосистемы и не гарантировать инвесторам неограниченное подключение к электросетям
Действующий тариф на электроэнергию для дата-центров в Узбекистане ниже, чем в Саудовской Аравии, но выше, чем в Туркменистане, Катаре, Кыргызстане и китайском Синьцзяне. При этом для «Долины ЦОДов» Казахстан прорабатывает тариф около 0,025 долл./кВт·ч.
Показателен и опыт соседних стран по привлечению американских технологий и инвестиций.
В Армении американская Firebird открыла ИИ-фабрику на 15 МВт — первую фазу проекта стоимостью 500 млн долл. Развитие следующей фазы стало возможным после получения экспортной лицензии США на поставку 41 тысячи GPU NVIDIA GB300. Общий объём инвестиций в проект после второй фазы оценивается в более чем 5 млрд долларов.
В Казахстане подписан пакет соглашений с Firebird и NVIDIA на 10 млрд долларов. Госкомпания «Казахтелеком» вкладывает в проект 1 млрд долл.
Узбекистан пока делает первые шаги. Министерство цифровых технологий объявило о намерении купить у NVIDIA два вычислительных кластера общей мощностью 1 МВт и поставило сроки заключения контрактов в зависимость от экспортных разрешений США. Самый заметный строящийся проект — дата-центр DataVolt в Ташкенте — рассчитан на 12 МВт. Однако по масштабу эти проекты заметно уступают соседним.
Предложения по дальнейшему развитию инфраструктуры ИИ в Узбекистане
Принятые решения — УП-189, режимы ТМФЦ и «Enterprise Uzbekistan» — создают хорошую основу. Теперь их важно превратить в предложение, на которое инвестор ответит контрактом.
Практика выбора площадок Microsoft, AWS и Google позволяет выделить основные требования крупных инвесторов. На первом месте — срок ввода мощности: гарантированная дата подключения 100 МВт и более с возможностью расширения. Далее по важности идут стоимость и стабильность электроэнергии (долгосрочный договор), предсказуемость правил (арбитраж, стабилизационные оговорки), земля с долгосрочной арендой, соблюдение требований США по чипам и налогово-таможенный режим.
Опыт Армении показывает, насколько важна договорённость с США для получения доступа к передовым чипам. Армянский прорыв начался с меморандума по ИИ и полупроводникам, подписанного с Вашингтоном, после чего была выдана экспортная лицензия. Узбекистану стоит добиваться аналогичного соглашения и привязывать к нему конкретный проект с заранее согласованными лицензиями. Государство при этом может стать первым заказчиком вычислительных мощностей.
Пакет льгот УП-189 сопоставим с режимами Саудовской Аравии и ОАЭ, но инвесторам важны не только налоговые преимущества, но и исполнимость договоров, защита от изменения правил и понятный арбитраж. Поэтому эффективнее было бы усилить правовую составляющую и связать пакет с режимами «Enterprise Uzbekistan» и ТМФЦ.
Первую крупную сделку Узбекистан, вероятнее всего, сможет заключить не с Microsoft, Amazon или Google, для которых страна пока не относится к приоритетным рынкам, а со специализированными облачными компаниями или девелоперами дата-центров. Среди потенциальных партнёров — Oracle, CoreWeave, Vantage Data Centers, QTS/Blackstone и Digital Realty. Такие компании могут построить вычислительные мощности под конкретных заказчиков. Переговоры с крупнейшими технологическими корпорациями необходимо вести параллельно.
Следующие шаги
Чтобы претендовать на крупные проекты, Узбекистану нужен понятный набор предложений для инвестора. Его основой должны стать готовые площадки, надёжное электроснабжение и предсказуемые правила.
Первое — подготовить площадки до публичных объявлений. Для каждой из них предлагается составить подробный технический паспорт: указать площадь и правовой статус земли, доступную электрическую мощность, сроки подключения к сети, источники собственной генерации, не связанной с бытовым потреблением, возможности водоснабжения и охлаждения, а также международные каналы связи.
Отдельно должны быть определены расходы на строительство подстанций и линий электропередачи. Это позволит потенциальным инвесторам оценить проект и перейти к обсуждению конкретных условий сделки.
Второе — распространить специальный режим (УП-189) ещё на три области: Навоийскую, где газовую генерацию можно сочетать с возобновляемой энергетикой; Сырдарьинскую — один из крупных энергетических узлов страны; и Ташкентскую — с развитой интернет-инфраструктурой для работы обученных моделей ИИ и доступом к инженерным кадрам.
Третье — закрепить фиксированный тариф 0,04 доллара за кВт·ч без повышающих коэффициентов. Сейчас в часы пик коэффициент 1,5 увеличивает тариф с 0,05 до 0,075 доллара за кВт·ч. Для круглосуточно работающих дата-центров это повышает общую стоимость электроснабжения.
Речь идёт об электроэнергии от новых станций, которые строятся под конкретный проект (прежде всего ВИЭ), а не о мощности, предназначенной для населения. Тариф 4 цента полностью покрывает себестоимость новой генерации, поэтому дата-центры не будут субсидироваться за счёт других потребителей. Крупные потребители на высоком напряжении во всём мире платят меньше бытовых, так как им не нужны распределительные сети.
Четвёртое — пересмотреть требования о ежедневном сокращении нагрузки в часы пик. Крупным облачным компаниям нужна практически бесперебойная работа дата-центров, поэтому регулярные ограничения для них — красный флаг. За оператором сети стоит сохранить право ограничивать потребление только при аварийном дефиците — на заранее оговорённое число часов в год и с компенсацией.
Пятое — упростить предоставление земли в аренду на 49−99 лет по символической цене и создать единое окно с чёткими сроками рассмотрения заявок. Разрешить регистрацию проектных компаний в юрисдикции ТМФЦ с возможностью разрешать споры в Ташкентском международном коммерческом суде или международном арбитраже. Предусмотреть гарантии проведения валютных операций и закрепить в договорах защиту инвесторов от изменения оговорённых условий.
Вывод
Даже США не успевают за ростом спроса на вычислительные мощности. Дефицит электроэнергии и сопротивление жителей и местных властей строительству дата-центров открывают для Узбекистана возможность привлечь новых инвесторов. Выиграет эту гонку тот, у кого заранее готовы энергетическая инфраструктура и предсказуемый правовой режим.
При этом окно возможностей быстро закрывается. Армения уже запустила первую фазу ИИ-фабрики и получила американскую лицензию на поставку передовых чипов, Казахстан подписал соглашения на миллиарды долларов. Если не ускорить подготовку проектов и переговоры с партнёрами, инвесторы, которые сейчас выбирают площадки в Центральной Азии и на Кавказе, могут сделать выбор без нас.
Для страны это не только инвестиции. Под проекты появятся новая генерация и сети, которые останутся в энергосистеме. Стройка даст тысячи рабочих мест, а сами объекты — высокооплачиваемые места для инженеров и спрос на их подготовку. Узбекские компании и госорганы получат доступ к вычислительным мощностям внутри страны, а экспорт цифровых услуг станет новой статьёй дохода.
Узбекистан способен войти в мировую гонку за вычислительные мощности. Для этого важны не только льготы. Нужны готовые площадки, фиксированный конкурентоспособный тариф, распространение специального режима на другие области, надёжные юридические гарантии и договорённость с США о поставках передовых чипов.
Бехзодхон Алиханов — старший преподаватель-ассистент в Гарвардском университете, научный сотрудник Дэвис Центра при Гарвардском университете.