 НОВОСТИ В УЗБЕКИСТАНЕ

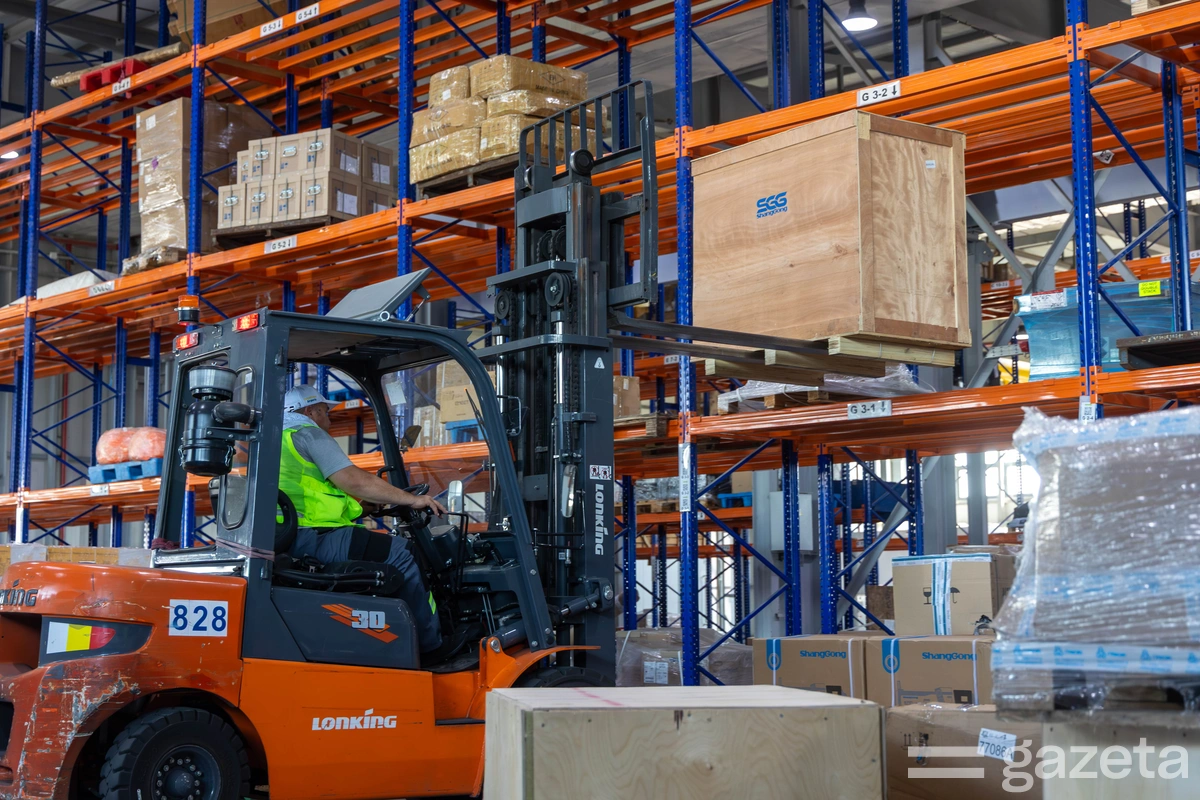
Фото: Орифжон Хошимов / Gazeta
Несмотря на рост транспортных услуг и международное признание 27 логистических центров Узбекистана, существующие «сухие порты» пока не работают как единая система. Без устранения инфраструктурных, финансовых и административных барьеров страна рискует упустить часть доходов от развития международных транспортных коридоров, предупреждают авторы исследования.
Эти выводы содержатся в исследовании Агентства стратегического развития и реформ при президенте Узбекистана. В документе проанализированы состояние транспортно-логистической отрасли, рынок складской недвижимости, инвестиционные ограничения и международный опыт. По итогам анализа агентство предложило семь направлений реформ, включая привлечение международных операторов, развитие государственно-частного партнёрства и создание единой цифровой логистической платформы.
Рынок транспортных услуг вырос более чем в пять раз
По данным исследования, с 2017 года годовой объём транспортных услуг в Узбекистане увеличился в денежном выражении более чем в пять раз — с 36 трлн до 188,2 трлн сумов. Транспортные услуги занимают третье место в структуре сферы услуг страны, уступая торговле и услугам питания.Реклама на Gazeta
Рост продолжился и в 2026 году. За первое полугодие объём транспортных услуг достиг 85,3 трлн сумов, что на 43% превышает показатель аналогичного периода прошлого года.
Одновременно меняется структура грузоперевозок. По данным Евразийского банка развития (ЕАБР), которые приводит агентство, в 2025 году объём железнодорожных контейнерных перевозок в Узбекистане впервые достиг 100 тысяч TEU — эквивалента двадцатифутовых контейнеров. Общий объём грузов, перевезённых железнодорожным транспортом, превысил 107,9 млн тонн.
При этом основную часть железнодорожных перевозок по-прежнему составляют массовые грузы, включая уголь, руду и строительные материалы.
Для сравнения, в исследовании приводятся показатели Казахстана: уровень контейнеризации железнодорожных перевозок оценивается в 8,5%, а объём контейнерных перевозок — в 2,2 млн TEU.
Авторы документа считают, что развитие контейнерных технологий позволит снизить удельные логистические расходы, упростить экспорт готовой продукции и расширить участие узбекских компаний в международных цепочках поставок.
Международный статус получили 27 «сухих портов»
В конце 2025 года на заседании рабочей группы Экономической и социальной комиссии ООН для Азии и Тихого океана (ЭСКАТО) в Бангкоке 27 транспортно-логистических центров Узбекистана были включены в международную сеть «сухих портов». В неё вошли, в частности, Navoi Cargo, Kungrad Cargo Impex, Multimodal Trans Terminal, Universal Logistics Services, Orient Logistics Centre и Termez Cargo Centre.
Согласно межправительственному соглашению, «сухим портом» считается объект, связанный с одним или несколькими видами транспорта, где осуществляются обработка, временное хранение, осмотр грузов и таможенный контроль.
Включение узбекских объектов увеличило международную сеть, действующую в рамках соглашения, на 15%. Полученный статус создаёт возможности для привлечения инвестиций, технического содействия и интеграции национальной логистической инфраструктуры с международными транспортными коридорами.
Однако, как отмечается в исследовании, само по себе международное признание не устраняет существующие инфраструктурные и организационные проблемы. «Существующие „сухие порты“ пока не функционируют как единая национальная транспортно-логистическая система», — говорится в документе.
Агентство связывает перспективы развития отрасли прежде всего с Транскаспийским международным транспортным маршрутом, строительством железной дороги Китай — Кыргызстан — Узбекистан, развитием коридоров CASCA+ и ТРАСЕКА, а также перспективной Трансафганской железной дорогой.
Согласно прогнозам, приведённым в исследовании, объём перевозок по Транскаспийскому маршруту может вырасти с 4,2 млн тонн в 2025 году до 5,2 млн тонн в 2026-м и 11 млн тонн к 2030 году.
Контейнерные перевозки по этому маршруту, как ожидается, увеличатся с 77 тысяч TEU в 2025 году до 300 тысяч TEU к 2030-му.
Авторы предупреждают, что без развития национальных терминалов, контейнерной инфраструктуры и дополнительных логистических услуг значительная часть доходов от международных грузопотоков может формироваться за пределами Узбекистана.
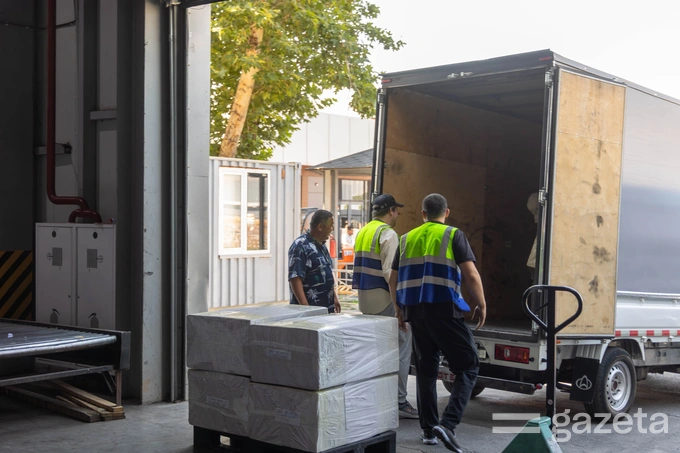
Фото: Орифжон Хошимов / Gazeta
Дефицит современных складов достигает 400 тысяч квадратных метров
Отдельный раздел исследования посвящён складской недвижимости, которая рассматривается как важнейший элемент транспортно-логистической инфраструктуры.
В апреле 2026 года консалтинговая компания IBC Global представила международный рейтинг привлекательности складских рынков, охвативший 200 стран. Узбекистан занял в нём седьмое место с 40,2 балла, расположившись между Турцией и Мексикой. Первое место в приведённой таблице заняла Польша с 57,9 балла, второе — Вьетнам с 52,2 балла, третье — ОАЭ с 51,7 балла. Казахстан занял десятое место с 34,5 балла.
Наиболее высокий результат Узбекистан продемонстрировал по складскому компоненту рейтинга — 60,4 балла. Это лучший показатель среди десяти стран, представленных в таблице исследования.
Однако коммерческая привлекательность рынка сочетается с острым дефицитом помещений. По оценкам, приведённым агентством, общий объём современных складов классов A и B составляет около 795 тысяч кв. м, тогда как неудовлетворённый спрос достигает почти 400 тысяч кв. м.
Более 98% складских площадей класса A уже занято арендаторами. В стадии строительства находится ещё около 370 тысяч кв. м, но авторы исследования считают, что даже этих мощностей недостаточно для удовлетворения растущего спроса.
При этом более 75% существующих современных складских площадей сосредоточено в Ташкентском транспортном узле. В регионах и приграничных районах обеспеченность качественной инфраструктурой значительно ниже.
По оценке агентства, наиболее остро проблема проявляется в десяти государственных «сухих портах», находящихся в ведении «Узтемирйулконтейнера». Большинство региональных терминалов относятся к классам B и C. Они часто не располагают современными автоматизированными системами управления складами и терминалами, высокими стеллажными комплексами, мощным крановым оборудованием и собственными железнодорожными путями.
Обеспеченность населения современными складами в Узбекистане составляет всего 0,02 кв. м на человека. Для сравнения, в Турции этот показатель достигает около 0,7 кв. м, в Польше — 0,9 кв. м, в Германии — 2,1 кв. м.
Авторы исследования отмечают, что спрос на склады формируется не только за счёт международного транзита. Значительную роль играет развитие внутренней экономики, усложнение цепочек поставок и расширение торговли.
Доходность складской недвижимости достигает 15−18% годовых
Несмотря на дефицит помещений, складская недвижимость Узбекистана обладает высоким инвестиционным потенциалом, отмечается в документе. Средневзвешенная стоимость аренды современных складов класса A в Ташкенте оценивается примерно в 12 долларов за квадратный метр в месяц.
Стоимость строительства таких объектов составляет ориентировочно 670−700 долларов за квадратный метр. По расчётам, приведённым в исследовании, это обеспечивает инвесторам доходность 15−18% годовых при сроке окупаемости от пяти до семи лет.
Для сравнения, доходность жилой недвижимости в Ташкенте оценивается в 8−12% годовых со сроком окупаемости 8−12 лет. Доходность складской недвижимости в Европе и России, согласно исследованию, составляет около 7−9%.
В рейтинге IBC Global Узбекистан также получил ноль штрафных баллов за геополитические риски и санкционное давление, что положительно повлияло на его итоговую позицию.
Однако одним из главных препятствий для строительства складов остаётся стоимость заёмного финансирования. По данным агентства, средневзвешенные ставки по коммерческим кредитам в национальной валюте составляют 21−23% годовых, что превышает расчётную доходность большинства складских проектов.
Таким образом, даже потенциально прибыльные проекты могут оказаться экономически непривлекательными при финансировании за счёт обычных банковских кредитов.
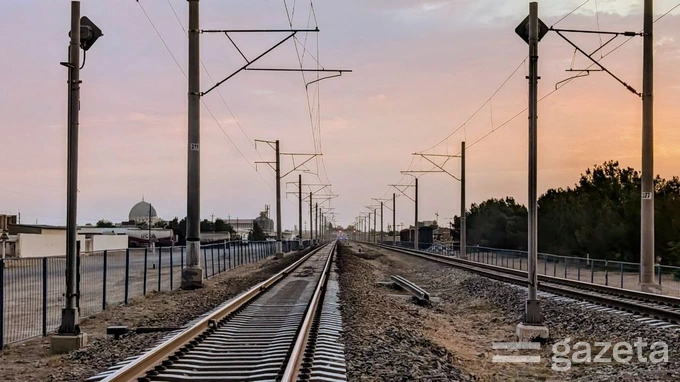
Фото: Шухрат Латипов / Gazeta
Железнодорожной сети не хватает 2800 км
Одним из наиболее серьёзных инфраструктурных ограничений агентство называет недостаточную пропускную способность железнодорожной сети. Согласно исследованию, за последние девять лет население Узбекистана увеличилось почти на 30%, а номинальный ВВП — примерно в 2,5 раза.
При этом протяжённость магистральных железных дорог выросла только на 12−14% и составляет около 4800 км. По расчётам агентства, основанным на нормативах обеспеченности, стране необходима сеть протяжённостью примерно 7560 км. Оценочный дефицит составляет около 2800 км.
Потребность в инвестициях на расширение железнодорожной сети оценивается в 9−13 млрд долларов, а предполагаемый срок реализации таких проектов — 10−15 лет.
Проблемы существуют и с подвижным составом. До августа 2025 года национальный оператор «Узтемирйулкарго» был вынужден использовать вагоны казахстанских компаний на контейнерном маршруте Ташкент — Алтынколь.
В 2025−2026 годах принимались меры по увеличению производства вагонов и обновлению локомотивного парка, однако авторы считают, что эти шаги могут не успевать за ростом грузопотоков.
Другим ограничением назван дефицит квалифицированных специалистов по управлению мультимодальными терминалами, диспетчеризации и специализированными информационными системами. Если оборудование можно приобрести и установить в течение года, то подготовка операторов современных мультимодальных комплексов, по оценке агентства, занимает от трёх до пяти лет.
Разрозненные цифровые системы и высокая стоимость перевозок
Ещё одной проблемой названа недостаточная цифровая интеграция транспортно-логистической инфраструктуры Узбекистана с системами соседних государств.
В частности, отсутствует единая цифровая экосистема, объединяющая железнодорожных операторов, таможенные органы и администрации портов стран транзита. Из-за этого перевозочные и таможенные документы не могут автоматически синхронизироваться между участниками международных перевозок.
Сохраняются сложности с взаимным признанием электронных цифровых подписей, электронных накладных и результатов контрольных процедур.
Агентство также обращает внимание на отсутствие единого механизма согласования сквозных тарифов по Транскаспийскому маршруту. Это затрудняет предложение грузоотправителям единой стоимости доставки по всему международному коридору.
Дополнительные расходы возникают из-за неравномерности грузопотоков. По данным ЕАБР, импортные и транзитные контейнерные перевозки из Восточной и Юго-Восточной Азии в Узбекистан значительно превышают объёмы обратного экспорта готовой продукции в европейском направлении.
Поэтому логистическим компаниям приходится возвращать пустые контейнеры в Китай за собственный счёт. Эти расходы включаются в стоимость перевозок. В результате дополнительные издержки несут и узбекские экспортёры.
Фото: Шухрат Латипов / Gazeta
Бюрократические процедуры растягивают строительство до двух лет
Серьёзным препятствием для развития логистических центров агентство называет административные процедуры.
Со ссылкой на оценки экспертов Всемирного банка в исследовании отмечается, что получение земельных участков и разрешений может увеличивать цикл строительства логистических объектов с обычных шести-девяти месяцев до двух лет.
Для получения участка инвестору необходимо пройти несколько отдельных процедур: получить решение хокимията, оформить право пользования землёй, заключить договор аренды и зарегистрировать участок в кадастровых органах. После этого требуются дополнительные согласования, включая инженерно-геологические изыскания и заключения пожарных, санитарных, экологических и коммунальных служб.
По оценке авторов, затягивание разрешительных процедур увеличивает расходы инвесторов, снижает доходность проектов и делает их менее привлекательными для международного капитала.
Конфликт интересов в железнодорожной отрасли
Отдельной проблемой в исследовании названа действующая модель управления железнодорожной отраслью.
Как отмечают авторы, «Узбекистон темир йуллари» одновременно выполняет функции владельца инфраструктуры, перевозчика и оператора терминалов через дочерние структуры. По оценке агентства, такая вертикальная интеграция создаёт потенциальный конфликт интересов и ограничивает развитие полноценной конкуренции.
Несмотря на принятие в 2023 году нового закона «О железнодорожном транспорте», фактическая структура отрасли сохраняет высокую степень вертикальной интеграции.
Авторы считают, что дальнейшее развитие частных перевозчиков и независимых логистических операторов требует изменения существующих механизмов доступа к инфраструктуре.
Какие реформы предлагаются
На основе выявленных проблем агентство разработало семь предложений по развитию транспортно-логистической системы страны.
Первое — введение режима свободных «сухих портов». Предлагается распространить на действующие и будущие мультимодальные логистические центры специальный правовой режим с таможенными, финансовыми и организационными преимуществами.
Одним из основных изменений может стать перенос таможенного, фитосанитарного и ветеринарного контроля с пограничных пунктов непосредственно внутрь логистических терминалов.
Также предусматриваются беспошлинный ввоз и долгосрочное хранение иностранных товаров, их сортировка, маркировка и предпродажная подготовка без уплаты соответствующих таможенных платежей на предусмотренном режимом этапе.
Для резидентов предлагается специальный финансовый режим, а для независимых перевозчиков и экспедиторов — равный и недискриминационный доступ к терминальной инфраструктуре.
Для реализации инициативы агентство предлагает принять отдельный закон «О сухих портах» и внести изменения в Таможенный и Налоговый кодексы.
Второе — привлечение международных операторов к управлению логистическими центрами. Предлагается передавать действующие государственные терминалы в долгосрочное управление международным компаниям на условиях государственно-частного партнёрства, а также привлекать инвесторов к строительству новых логистических комплексов.
Государство должно обеспечивать выделение земельных участков, строительство подъездных железнодорожных и автомобильных путей и снижение коммерческих рисков.
Частные партнёры будут отвечать за строительство и модернизацию терминалов, технологическое оснащение, цифровизацию и обучение персонала. В качестве потенциальных партнёров агентство называет DP World, AD Ports Group, PSA International, Duisburger Hafen AG, Lotte Global Logistics и COSCO Shipping.
Для подготовки соглашений ГЧП предлагается привлечь Международную финансовую корпорацию (МФК) в качестве независимого консультанта.
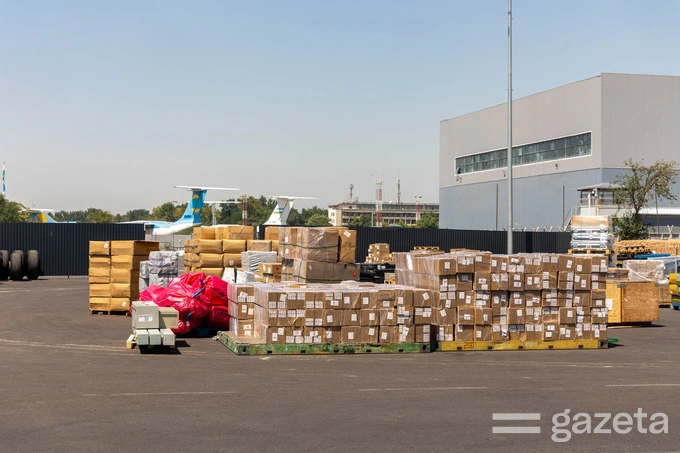
Фото: Орифжон Хошимов / Gazeta
Третье — создание Национального фонда развития логистической инфраструктуры. Фонд предлагается финансировать за счёт сочетания государственных активов, долгосрочных кредитов международных финансовых организаций, частных инвестиций и инструментов рынка капитала.
В качестве государственного вклада рассматриваются земельные участки, инфраструктура действующих «сухих портов», а также фиксированные отчисления от транзитных и таможенных сборов.
Дополнительное финансирование предполагается привлекать от Азиатского банка инфраструктурных инвестиций, Европейского банка реконструкции и развития, Азиатского банка развития, МФК и зарубежных суверенных фондов.
Также предлагается выпускать инфраструктурные облигации, включая исламские облигации — сукук, с налоговыми преимуществами для инвесторов. По замыслу авторов, фонд позволит финансировать расширение железных и автомобильных дорог и строительство подъездной инфраструктуры без дополнительной нагрузки на государственный бюджет.
Четвёртое — допуск частных компаний к локомотивной тяге. Агентство предлагает в пилотном порядке разрешить нескольким квалифицированным частным операторам использовать собственные или арендованные магистральные локомотивы на отдельных маршрутах.
Для них будут выделяться фиксированные интервалы движения — так называемые слоты, рассчитанные с учётом пропускной способности железнодорожной сети.
В тариф за использование инфраструктуры предлагается включать специальную инвестиционную составляющую. Полученные средства должны направляться на строительство дополнительных путей, разъездов, электрификацию и расширение наиболее загруженных участков.
Пятое — создание единой цифровой логистической платформы. Предлагается развернуть национальную Cargo Community System (CCS), объединяющую информационные системы железных дорог, аэропортовых грузовых терминалов, таможенных органов, складов, «сухих портов», банков и страховых компаний.
В платформу предполагается интегрировать действующие сервисы e-nakl.railway.uz, singlewindow.uz, E-tranzit и E-logistika.
По оценке агентства, это позволит перейти к однократному вводу данных и сократить время согласования и оформления документов на стыках различных видов транспорта с нескольких дней до 10−15 минут. Платформа также должна обеспечить отслеживание грузов в реальном времени и прогнозирование нагрузки на терминалы и транспортные коридоры.
Шестое — развитие кооперации между автомобильными перевозчиками. Предлагается изменить закон «Об автомобильном транспорте», чтобы малые и микропредприятия, включая семейные фирмы, могли объединяться в добровольные транспортные кооперативы или создавать совместные предприятия с крупными логистическими операторами.
Это должно позволить небольшим перевозчикам совместно приобретать транспорт, оплачивать страхование, техническое обслуживание и информационные системы.
Седьмое — упрощение процедур строительства логистической инфраструктуры. Агентство предлагает пересмотреть порядок предоставления земли и выдачи разрешений на строительство логистических центров.
Предусматривается объединение и цифровизация межведомственных процедур, чтобы сократить сроки реализации проектов и снизить административные расходы инвесторов.
Опыт Руанды, Лаоса, Индии и Казахстана
В обоснование предложений агентство приводит примеры нескольких государств, в том числе не имеющих выхода к морю.
Так, Руанда передала международному оператору DP World управление логистической платформой Kigali Logistics Platform на условиях 25-летней концессии. Проект мощностью 50 тысяч TEU в год потребовал инвестиций в размере 35 млн долларов.
Одновременно страна совместно с соседними государствами развивала единую таможенную территорию, цифровой обмен данными и взаимное признание средств контроля грузов. По данным исследования, эти меры позволили сократить время транзита с 14 до 3 дней и обеспечили экономию примерно 50 млн долларов ежегодно.
В Лаосе в 2021 году был построен «сухой порт» Таналенг площадью 55 гектаров, включающий контейнерное депо, таможенный терминал и узел соединения железных дорог с разной шириной колеи. Согласно данным агентства, развитие этой инфраструктуры и международных транспортных связей помогло сократить время доставки грузов в Европу с 45 до 15 дней.
Индия развивает сеть из 35 мультимодальных логистических парков с использованием государственно-частного партнёрства. Власти обеспечивают инфраструктуру, а частным компаниям предоставляют объекты в долгосрочное управление.
Отдельное внимание уделено Казахстану, который реформирует железнодорожную отрасль и постепенно расширяет участие частного сектора. По данным, приведённым в исследовании, 74% грузового вагонного парка Казахстана находится в частной собственности. С 2018 года частным компаниям в пилотном порядке разрешено использовать собственные локомотивы.
В агентстве считают, что использование аналогичных подходов позволит Узбекистану сформировать единую сеть «сухих портов» и повысить эффективность международных транспортных коридоров.
«Если данные барьеры не будут устранены в ближайшей перспективе, существует риск, что значительная часть добавленной стоимости, формируемой за счёт консолидации, обработки и распределения международных грузопотоков, будет концентрироваться за пределами Узбекистана», — предупреждается в исследовании.
Представленные инициативы являются предложениями агентства.