 НОВОСТИ В УЗБЕКИСТАНЕ

Фото: Шухрат Латипов / Gazeta
Законодательная палата Олий Мажлиса 17 ноября приняла во втором и третьем чтениях закон «О рынке капитала» и направила его в Сенат.
Документ предусматривает обновление системы регулирования рынка капитала, усиление защиты прав инвесторов, внедрение новых финансовых инструментов и интеграцию фондового рынка Узбекистана с международными рынками.
Как сообщил заместитель председателя Комитета по бюджету и экономическим вопросам Жамол Очилов, при подготовке законопроекта ко второму чтению проведено более 40 заседаний рабочих групп с участием международных финансовых организаций, экспертов и представителей рынка.Реклама на Gazeta
В результате были пересмотрены отдельные полномочия регулятора, усилены гарантии для предпринимателей и инвесторов, а также уточнены правила выпуска и обращения финансовых инструментов.
«Газета» собрала основные изменения закона, а также разъяснения Национального агентства перспективных проектов (НАПП), представленные на пресс-конференции 14 октября.
Регулятор не получит право приостанавливать лицензии более чем на 10 дней без решения суда
Одно из существенных изменений, внесённых при подготовке законопроекта ко второму чтению, касается лицензирования профессиональных участников рынка капитала.
По словам Жамола Очилова, первоначальная редакция статьи 13 предусматривала право уполномоченного органа (Национального агентства перспективных проектов) при необходимости приостанавливать действие лицензии на срок более 10 дней без решения суда.
Однако депутаты решили привести эту норму в соответствие с законодательством о гарантиях свободы предпринимательской деятельности.
При постатейном рассмотрении законопроекта вопрос вновь был поднят. Представитель профильного комитета сообщил, что по согласованию с инициаторами документа положение, разрешающее приостанавливать лицензии более чем на 10 дней без судебного решения, исключено.
Таким образом, предложение предоставить регулятору дополнительные полномочия по внесудебному приостановлению лицензий не вошло в одобренную депутатами редакцию.
Отказ в регистрации ценных бумаг необходимо будет обосновывать
Ещё одно изменение касается государственной регистрации выпусков ценных бумаг. Первоначальная редакция законопроекта предусматривала возможность отказа в регистрации на основании обоснованного суждения (professional judgment) регулятора без предоставления дополнительных объяснений.
При подготовке ко второму чтению это положение пересмотрели. По словам Жамола Очилова, поправка внесена для обеспечения гарантий прав предпринимателей и предотвращения злоупотреблений.
Теперь предполагается, что отказ в государственной регистрации выпуска ценных бумаг должен быть обоснован.
Это касается компаний, которые намерены привлекать финансирование путём размещения акций, облигаций и других инструментов рынка капитала.
Кроме того, законопроект предусматривает снижение верхнего предела сбора за государственную регистрацию эмиссионных ценных бумаг. Сейчас при регистрации выпуска плата составляет 0,01% от номинальной стоимости бумаг, а за рассмотрение документов — 50 БРВ (22 млн сумов) по корпоративным облигациям и 20 БРВ (8,8 млн сумов) по остальным бумагам.
Уточнены также положения об освобождении эмитентов и сторон сделок РЕПО от отдельных сборов.
РЕПО — сделка продажи ценных бумаг с обязательством их обратного выкупа в будущем. Такой механизм применяется, в частности, для привлечения краткосрочного финансирования.
Также смягчено требование о выпуске инструментов рынка капитала исключительно в электронной форме. Для неэмиссионных ценных бумаг в зависимости от их особенностей восстанавливается возможность выпуска в документарной форме.
Регулятору разрешат самостоятельно применять финансовые санкции
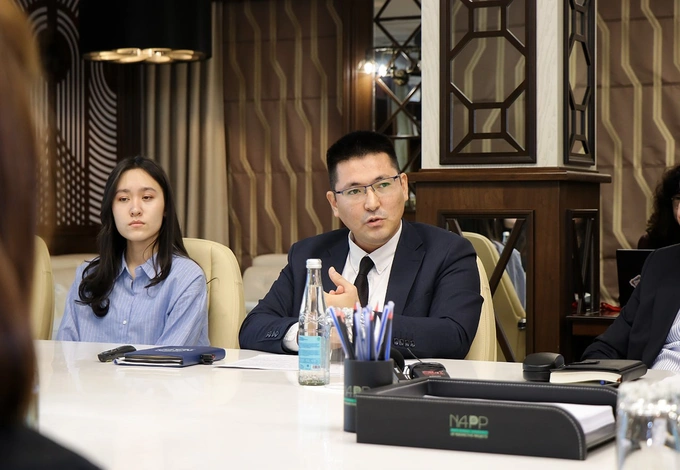
Саулат Торешов.
Наряду с ограничением отдельных полномочий НАПП законопроект предусматривает расширение надзорных функций агентства.
Как сообщил на пресс-конференции 14 октября начальник управления по регулированию рынка капитала НАПП Саулат Торешов, систему государственного надзора планируется привести в соответствие с принципами Международной организации комиссий по ценным бумагам (IOSCO).
В частности, представленная в октябре редакция законопроекта предусматривала право регулятора самостоятельно применять финансовые санкции, а также получать сведения, составляющие банковскую тайну, в установленном законодательством порядке.
Для профессиональных участников рынка капитала предлагалось установить финансовые санкции в размере до 2% уставного капитала, для эмитентов — до 0,5%.
Представители НАПП объяснили необходимость новых мер недостаточной эффективностью существующих административных штрафов.
В качестве примера были приведены нарушения требований по раскрытию существенных фактов эмитентами ценных бумаг.
По словам представителей агентства, за некоторые подобные нарушения сейчас предусмотрены штрафы в размере от одного до трёх размеров базовой расчётной величины (БРВ).
В НАПП считают, что такие санкции не всегда побуждают компании своевременно раскрывать информацию, которая может повлиять на инвестиционные решения.
Регулятор рассчитывает, что новые меры повысят ответственность участников рынка и улучшат защиту инвесторов.
При этом на заседании 17 ноября окончательные размеры финансовых санкций отдельно не обсуждались. Сохранились ли предложенные пределы в 2% и 0,5% в редакции, направленной в Сенат, необходимо уточнить по итоговому тексту закона.
Объём торгов на фондовом рынке вырос почти в шесть раз
Необходимость нового закона в НАПП объясняют в том числе ростом фондового рынка и появлением спроса на более сложные финансовые инструменты.
По данным, представленным агентством на октябрьской пресс-конференции, объём эмиссии акций увеличился со 189,7 трлн сумов в 2023 году до 265,1 трлн сумов в 2025 году.
За девять месяцев 2026 года, согласно устному выступлению представителя НАПП, показатель превысил 277 трлн сумов. Объём эмиссии корпоративных облигаций вырос с 1,06 трлн сумов в 2023 году до 3,93 трлн сумов по итогам 2025 года. За девять месяцев 2026 года он достиг 8,1 трлн сумов.
Общий объём торгов на фондовой бирже увеличился с 2,9 трлн сумов в 2023 году до 17,6 трлн сумов в 2025 году — почти в шесть раз.
За девять месяцев 2026 года, по данным, озвученным на пресс-конференции, объём торгов составил около 14,18 трлн сумов.
«Мы не должны ограничиваться достигнутыми результатами. Возникла необходимость создать прочную законодательную базу для дальнейшего системного развития рынка капитала. Именно с этой целью был разработан законопроект „О рынке капитала“», — заявил Саулат Торешов.
В НАПП рассчитывают, что внедрение новых финансовых инструментов позволит привлечь на фондовый рынок дополнительно 10 трлн сумов инвестиций к 2030 году.
Какие новые финансовые инструменты появятся?
Одно из основных нововведений — расширение перечня финансовых инструментов, выпуск и обращение которых будут регулироваться законодательством.
Помимо акций и традиционных облигаций, предусматривается правовая база для производных финансовых инструментов — деривативов.
В частности:
- Опционы предоставляют право купить или продать актив на заранее согласованных условиях, но не обязывают совершать сделку.
- Фьючерсы и форварды предусматривают обязательство купить или продать определённый актив в будущем по согласованным условиям. Фьючерсы обычно стандартизированы и обращаются на бирже, форварды, как правило, заключаются непосредственно между сторонами.
- Свопы представляют собой соглашения об обмене денежными потоками, например процентными или валютными платежами.
- Контракты на разницу цен (CFD) позволяют рассчитывать финансовый результат в зависимости от изменения стоимости актива без его непосредственного приобретения.
Подобные инструменты используются для управления рисками, связанными с колебаниями валютных курсов, процентных ставок и стоимости ценных бумаг.
Вместе с тем некоторые из них отличаются высокой сложностью и уровнем риска для инвесторов.
«Каждый из этих инструментов создаёт для инвесторов дополнительные возможности управления рисками и диверсификации портфелей», — отметил представитель НАПП.
Помимо деривативов, законопроект предусматривает регулирование новых видов облигаций.
Облигации с покрытием (covered bonds) — долговые инструменты, обеспеченные определёнными активами, например ипотечными кредитами.
Секьюритизированные облигации выпускаются на основе денежных потоков от определённого пула активов, в том числе кредитов или иных финансовых требований. Такой механизм позволяет финансовым организациям привлекать средства за счёт уже имеющихся активов.
Облигации устойчивого развития предназначены для финансирования экологических и социальных проектов.
По оценке НАПП, внедрение новых инструментов позволит компаниям расширить источники финансирования помимо традиционных банковских кредитов.
Сукук: какие инструменты исламского финансирования предусмотрены?
Отдельное внимание в законе уделяется сукук — финансовым инструментам, соответствующим принципам исламского финансирования.
В отличие от обычных облигаций, предполагающих долговое обязательство и выплату процентов, сукук структурируются на основе определённых активов, прав на их использование или экономических операций.
Доход инвестора зависит от конкретной модели выпуска.
На пресс-конференции НАПП сообщило о планах регулировать четыре основных вида сукук:
- Сукук партнёрства — основаны на распределении прибыли и убытков между инвесторами и организатором проекта.
- Арендные сукук — предусматривают получение доходов от передачи активов в аренду.
- Торговые сукук — основаны на операциях купли-продажи товаров.
- Агентские сукук — выпускаются на основе агентских отношений.
Для каждого вида предусмотрены свои требования к структуре активов и распределению доходов.
Кто будет проверять соответствие исламским принципам?
Во время пресс-конференции представители НАПП подробно объяснили, каким образом регулятор намерен проверять соответствие сукук требованиям исламского финансирования.
Представленная редакция законопроекта предусматривала необходимость заключения специального совета, который в международной практике известен как Sharia Board. Такой совет оценивает, соответствует ли структура выпуска, характер деятельности и использование привлечённых средств принципам исламского финансирования.
В НАПП пояснили, что в качестве оснований для регистрации сукук рассматривается возможность принимать заключения соответствующего совета при Центральном банке, советов при лицензированных исламских банках, а также признанных международных организаций.
В случае отрицательного заключения регулятор не будет регистрировать выпуск сукук, сообщалось на пресс-конференции.
Предполагается, что контроль соответствия исламским финансовым принципам будет осуществляться не только на этапе выпуска, но и в период обращения инструмента.
Смогут ли обычные компании выпускать сукук?
На пресс-конференции журналисты также поинтересовались, не создаст ли новый механизм неравные условия для компаний, часть деятельности которых не соответствует требованиям исламского финансирования.
Представитель НАПП пояснил, что для таких случаев предусмотрено использование специальной финансовой компании — SPV (special purpose vehicle). Компания сможет выделить активы и источники доходов, соответствующие исламским финансовым принципам, в отдельную структуру.
Например, предприятие, выпускающее различные виды продукции, может выделить допустимые с точки зрения исламского финансирования направления деятельности в отдельную специальную финансовую компанию.
Активы, на основании которых выпускаются сукук, и доходы от них будут учитываться отдельно от других активов компании. По словам представителей агентства, это направлено на защиту интересов инвесторов.
Кроме того, предусматривается институт представителя владельцев сукук. Его задача — контролировать выполнение обязательств эмитентом и защищать интересы держателей ценных бумаг.
На заседании 17 ноября Жамол Очилов сообщил, что при подготовке законопроекта ко второму чтению были уточнены полномочия НАПП и Центрального банка в части регулирования выпуска, размещения, обращения и погашения сукук.
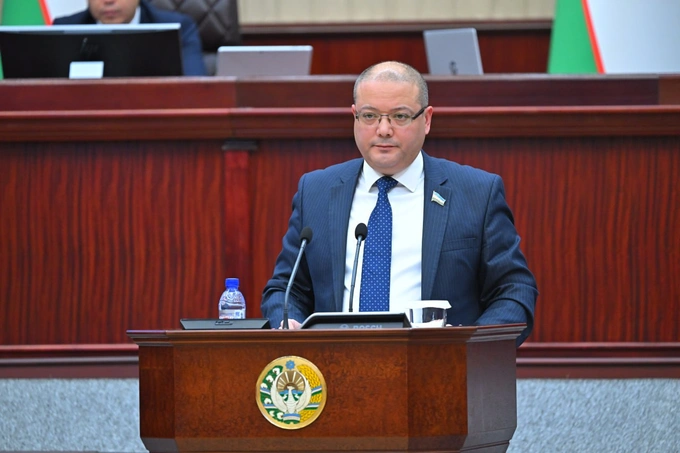
Жамол Очилов.
Как будут защищать неквалифицированных инвесторов?
В ходе пресс-конференции был поднят вопрос о рисках для граждан, не имеющих достаточного опыта работы со сложными финансовыми инструментами.
В частности, представители СМИ спросили, какие меры защиты предусмотрены для неквалифицированных инвесторов, желающих приобрести секьюритизированные облигации и другие инструменты с повышенным уровнем риска.
НАПП сообщило, что законопроект предусматривает разделение инвесторов на категории, в том числе выделение квалифицированных и неквалифицированных инвесторов. Такой подход позволит устанавливать различные условия доступа к отдельным финансовым инструментам в зависимости от опыта, знаний и подготовки инвестора.
По разъяснению представителей агентства, неквалифицированные инвесторы смогут использовать услуги профессионального доверительного управляющего для вложения средств в некоторые сложные инструменты.
При этом решения об управлении инвестиционными активами будут приниматься через соответствующего профессионального участника рынка.
Подробные требования об обязательном консультировании, предупреждении о рисках и распределении ответственности в случае убытков на пресс-конференции полностью не раскрывались.
Кастодианы и доступ иностранных инвесторов
Законопроект предусматривает закрепление кастодиальной деятельности в качестве отдельного лицензируемого вида профессиональной деятельности на рынке капитала.
Кастодиан — финансовая организация, которая обеспечивает хранение и учёт ценных бумаг и других финансовых инструментов клиентов, а также подтверждает права на них.
На пресс-конференции НАПП объяснило необходимость этого института на примере международного размещения акций Национального инвестиционного фонда Узбекистана (UzNIF).
Представители агентства сообщили, что в рамках этого размещения функции кастодиана выполнял Bank of Georgia, а Bank of New York Mellon участвовал в выпуске глобальных депозитарных расписок (GDR).
GDR — ценные бумаги, которые удостоверяют права инвестора на акции компании, находящиеся в другой юрисдикции.
Такой механизм позволяет иностранным инвесторам приобретать инструменты, связанные с акциями узбекистанских компаний, через международные финансовые рынки.
Как объяснили в НАПП, ранее кастодиальная деятельность не была предусмотрена в законодательстве Узбекистана как отдельный лицензируемый вид деятельности. Поэтому соответствующий механизм сначала применялся в рамках специального правового режима «регуляторная песочница». Теперь предлагается закрепить этот институт на законодательном уровне.
Иностранные номинальные держатели
На пресс-конференции также обсуждался порядок доступа иностранных номинальных держателей ценных бумаг на рынок Узбекистана.
Представители НАПП сообщили, что законопроект предусматривает соответствующее понятие, однако практический механизм допуска иностранных участников пока действует через «регуляторную песочницу».
Для работы в рамках этого режима иностранный номинальный держатель должен зарегистрироваться в качестве его участника.
По словам представителя регулятора, при наличии иностранной лицензии, признаваемой в Узбекистане, дополнительную местную лицензию получать не потребуется.
Также сообщалось, что в рамках указанного механизма не предусматриваются дополнительные лицензионные сборы.
«Регуляторная песочница» сохранится после принятия закона
Журналисты поинтересовались, будет ли сохранён специальный правовой режим «регуляторная песочница» после вступления в силу нового закона.
Представители НАПП сообщили, что режим продолжит действовать.
Он был введён на основании постановления президента (ПП-291) от сентября 2023 года для апробации новых финансовых инструментов и международных практик в условиях рынка Узбекистана. Впоследствии срок действия специального режима был сделан неограниченным.
В НАПП объяснили, что «песочница» позволяет тестировать новые механизмы до их полноценного включения в национальное законодательство. В частности, это касается иностранных инвесторов, кастодиальных услуг, международных размещений и новых финансовых инструментов.
По словам представителей агентства, международные инвесторы заинтересованы в том, чтобы работающие механизмы со временем закреплялись непосредственно в законах, а не основывались исключительно на временных специальных режимах.
При этом НАПП намерено продолжать внедрение нововведений поэтапно, оценивая результаты их практического применения.
Центральный контрагент и расширение полномочий депозитария
Ещё одно изменение касается инфраструктуры фондового рынка. Законопроект предусматривает внедрение института центрального контрагента. Он становится покупателем для каждого продавца и продавцом для каждого покупателя по соответствующим сделкам.
Такая система призвана снизить риск неисполнения обязательств одной из сторон сделки.
Кроме того, расширяются полномочия Центрального депозитария ценных бумаг.
Согласно разъяснениям НАПП, депозитарию планируется предоставить полномочия по централизованному проведению расчётов:
- по выплате дивидендов и процентов;
- при погашении облигаций;
- при обязательном обратном выкупе ценных бумаг.
Также предусматривается возможность ведения учёта разрешённых сделок, заключённых на внебиржевом рынке, и открытия корреспондентских счетов в иностранных депозитариях, кастодианах и банках.
Отдельные нормы регулируют деятельность рейтинговых агентств, управляющих компаний и инвестиционных фондов.
При подготовке документа ко второму чтению также пересмотрены положения о саморегулируемых организациях профессиональных участников рынка капитала.
По словам Жамола Очилова, из законопроекта исключены отдельные нормы, предусматривавшие вмешательство уполномоченного государственного органа в деятельность таких организаций.
Налоговые льготы для инвесторов до 2038 года
Законопроект также предусматривает налоговые стимулы для привлечения долгосрочных инвестиций.
На пресс-конференции 14 октября НАПП раскрыло некоторые из предлагаемых условий. В частности, предусматривается освобождение отдельных дивидендных доходов инвестиционных фондов от налогообложения.
Для операций с выделенными активами, обеспечивающими облигации с покрытием и секьюритизированные облигации, также предлагается установить налоговые льготы.
Кроме того, до 2038 года планируется освободить отдельные доходы физических и юридических лиц — резидентов и нерезидентов Узбекистана — от инвестиций в облигации хозяйственных обществ от налогообложения. Речь, в частности, идёт о процентных доходах по облигациям, в том числе номинированным в иностранной валюте, а также о доходах в виде положительной курсовой разницы.
Отдельные льготы предлагаются для доходов по сукук.
По разъяснениям НАПП, указанные доходы планируется освободить от налога на доходы физических лиц и налога на прибыль.
В агентстве рассчитывают, что это повысит привлекательность фондового рынка для частных и институциональных инвесторов.
Вместе с тем на заседании 17 ноября окончательная редакция налоговых положений отдельно не раскрывалась.
Почему часть правил будет устанавливать сам регулятор?
На пресс-конференции обсуждался и вопрос о том, почему значительная часть требований к новым финансовым инструментам будет определяться не непосредственно законом, а подзаконными нормативно-правовыми актами. Один из участников обратил внимание, что такой подход может создавать неопределённость относительно границ полномочий регулятора.
Также прозвучало предложение предусмотреть в законе механизм медиации для досудебного разрешения споров между участниками рынка капитала.
Представители НАПП сообщили, что первоначально законопроект состоял из 246 статей.
Однако впоследствии было решено сделать его рамочным документом, закрепляющим основные принципы и правила функционирования рынка. В октябре представленный законопроект состоял уже из 16 глав и 123 статей.
По словам представителей агентства, детальные требования к выпуску финансовых инструментов, деятельности профессиональных участников и отдельным механизмам надзора предполагается устанавливать нормативно-правовыми актами регулятора.
В НАПП объяснили это необходимостью оперативно реагировать на изменения рынка. Внесение поправок в закон может занимать длительное время, тогда как корректировка подзаконного регулирования позволяет быстрее учитывать новые финансовые инструменты и практику их применения.
При этом представители агентства подчеркнули, что регулятор должен действовать в рамках установленных законом принципов, согласовывать нормативные документы с заинтересованными ведомствами и участниками рынка, а также проводить их общественное обсуждение.
Вопрос детального регулирования медиации предлагается рассматривать с учётом практики применения новых инструментов.
Какие трудности возможны при внедрении новых инструментов?
На пресс-конференции представители НАПП также рассказали о потенциальных сложностях реализации нового закона.
По их словам, разработка документа велась с привлечением международных экспертов, однако наличие правовой базы само по себе не гарантирует успешного внедрения финансовых инструментов.
Один из основных вопросов — наличие достаточного спроса со стороны инвесторов и эмитентов.
Вторая задача связана с практическим применением новых механизмов. Первые сделки могут выявить пробелы в регулировании, которые потребуется устранять дополнительными нормативными актами.
Кроме того, была отмечена потребность в подготовке специалистов, обладающих знаниями в области корпоративных финансов, управления рисками, деривативов и международной практики.
НАПП намерено использовать механизм «регуляторной песочницы» и постепенно корректировать законодательство с учётом результатов внедрения новых инструментов.
В настоящее время рынок ценных бумаг Узбекистана регулируется законом «О рынке ценных бумаг», принятым в 2008 году и изложенным в новой редакции в 2015 году.
Для вступления нового закона в силу он должен быть одобрен Сенатом и подписан президентом.